VEDAS-DAP Tüm Kamuya Açıldı: Kimlerin İşine Yarayacak?
VEDAS-DAP Tüm Kamuya Açıldı: Kimlerin İşine Yarayacak?
VEDAS-DAP Tüm Kamuya Açıldı: Kimlerin İşine Yarayacak?
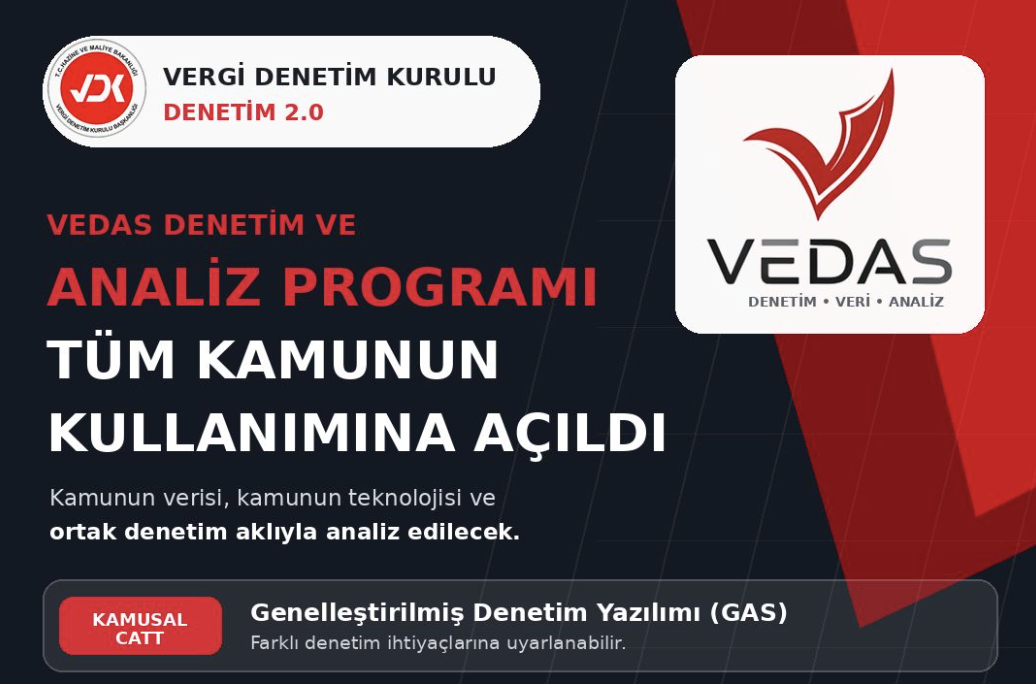
Vergi Denetim Kurulu Başkanlığı tarafından yaklaşık 10 yıllık geliştirme birikimiyle oluşturulan VEDAS Denetim ve Analiz Programı (VEDAS-DAP) artık yalnızca vergi denetiminde kullanılan bir teknoloji olmaktan çıkıyor.
8 Eylül 2026 itibarıyla VEDAS-DAP, tüm kamu kurumlarının kullanımına açıldı. Kamu kurum ve kuruluşları, programı kullanmak için resmi yazıyla talepte bulunabilecek.
Peki VEDAS-DAP nedir?
Daha önemlisi:
Bu program hangi kurumların işine yarayacak ve vatandaş açısından neden önemli?
VEDAS-DAP nedir?
En basit ifadeyle VEDAS-DAP, çok büyük miktardaki veriyi bir bilgisayarda analiz ederek denetim ve kontrol süreçlerinde kullanılmasını sağlayan bir yazılım.
Program;
e-Defter,
e-Fatura,
e-İrsaliye,
e-Müstahsil Makbuzu,
e-Serbest Meslek Makbuzu
gibi elektronik kaynaklardan gelen milyonlarca satırlık veriyi analiz edebiliyor.
Üstelik bunun için mutlaka büyük bir veri merkezi veya çok pahalı özel bir altyapı gerekmiyor. VDK'nın açıklamasına göre sistem, standart kişisel bilgisayar donanımları üzerinde büyük veri analizi yapabilecek şekilde tasarlanmış durumda.
VDK'nın güncel açıklamasında da VEDAS-DAP; büyük hacimli veriler üzerinde çalışabilen, kendi veri motoruna sahip, platform bağımsız ve yerli-milli bir denetim yazılımı olarak tanımlanıyor. Program ilk olarak 2017 yılında vergi müfettişlerinin kullanımına açılmıştı.
Peki VEDAS-DAP ne yapabiliyor?
Programın asıl gücü veriyi sadece görüntülemek değil, verinin içerisindeki ilişkileri ve olağandışı durumları ortaya çıkarmak.
Resmi açıklamaya göre VEDAS-DAP ile;
veri sorgulama ve filtreleme,
sınıflandırma ve gruplandırma,
farklı veri setlerini birleştirme,
veri eşleştirme,
karşılaştırma ve çapraz kontrol,
mükerrerlik analizi,
aykırılık analizi,
istatistiksel örnekleme,
ilişki ve ağ analizi,
denetim senaryoları
uygulanabiliyor.
Bu nedenle VEDAS-DAP'ı basit bir "Excel'in daha gelişmiş hali" olarak görmek doğru olmaz.
Programın amacı, milyonlarca satırlık verinin içerisinden denetim açısından anlamlı ilişkileri ve riskleri bulabilmek.
Peki kimin işine yarayacak?
Burada konu çok daha ilginç hale geliyor.
VEDAS-DAP'ın tüm kamu kurumlarına açılması özellikle denetim, iç denetim, teftiş, kontrol ve veri analizi yapan birimler açısından önemli.
1. İç denetim birimleri
En doğrudan yararlanabilecek kurumlardan biri kamu kurumlarının iç denetim birimleri.
Örneğin bir belediyenin binlerce ödeme işlemi olduğunu düşünelim.
İç denetçi;
"Bu ödemelerin tamamını tek tek inceleyeyim."
demek yerine verileri sisteme aktarıp;
aynı firmaya yapılan tekrar eden ödemeleri,
olağandışı tutarları,
belirli dönemlerde yoğunlaşan işlemleri,
farklı kayıtlar arasındaki uyumsuzlukları,
belirli kriterlere uymayan işlemleri
analiz edebilir.
Bu, denetçinin işini ortadan kaldırmaz.
Tam tersine, denetçinin zamanını daha riskli işlemlere ayırmasını sağlar.
Hazine ve Maliye Bakanlığı'nın güncel verilerine göre kamu idarelerinde çok sayıda iç denetim birimi bulunuyor; dolayısıyla bu altyapının potansiyel kullanım alanı yalnızca vergi idaresiyle sınırlı değil.
2. Belediyeler
VEDAS-DAP'ın önemli kullanım alanlarından biri belediyeler olabilir.
Bir belediyede;
satın alma,
ihale,
taşınır kayıtları,
personel ödemeleri,
kira ve tahsilatlar,
hizmet alımları,
mal alımları
gibi çok büyük veri setleri oluşuyor.
Örneğin belediyenin aynı veya ilişkili tedarikçilerle yaptığı işlemler analiz edilebilir.
Bir başka örnek:
Aynı hizmet için farklı dönemlerde yapılan ödemelerin tutarları karşılaştırılabilir.
Burada önemli nokta şu:
VEDAS-DAP doğrudan "usulsüzlük var" demek zorunda değil.
Öncelikle denetçinin dikkatini çekmesi gereken işlemleri belirleyen bir analiz aracı olarak kullanılabilir.
Bu da denetimi "rastgele örnekleme" yaklaşımından daha veri odaklı hale getirebilir.
3. Bakanlıkların teftiş ve denetim birimleri
Bakanlıkların kendi faaliyet alanlarında çok büyük veri setleri bulunuyor.
Örneğin;
Ticaret Bakanlığı,
Çalışma ve Sosyal Güvenlik Bakanlığı,
Tarım ve Orman Bakanlığı,
Ulaştırma ve Altyapı Bakanlığı,
Çevre, Şehircilik ve İklim Değişikliği Bakanlığı
gibi kurumların kendi denetim ve kontrol süreçlerinde farklı veri kaynakları bulunabiliyor.
VEDAS-DAP'ın önemli özelliği ise tek bir vergi senaryosuna bağlı kalmadan farklı veri yapılarına ve farklı denetim ihtiyaçlarına uyarlanabilecek şekilde tasarlanmış olması.
VDK da programı yalnızca vergi denetimine yönelik bir araç değil, farklı kamusal denetim alanlarına uyarlanabilecek ortak bir teknoloji altyapısı olarak tanımlıyor.
4. Üniversiteler ve kamuya bağlı kuruluşlar
Üniversitelerin de;
satın alma,
personel,
proje,
bütçe,
taşınır,
ihale,
döner sermaye
gibi çok sayıda veri seti bulunabiliyor.
Bu veriler üzerinde yapılacak çapraz analizler, iç kontrol ve denetim faaliyetlerine yardımcı olabilir.
Buradaki potansiyel özellikle önemli çünkü VEDAS-DAP'ın amacı sadece "vergi bulmak" değil.
Amaç daha geniş:
Büyük veriden denetim bilgisi üretmek.
5. Vergi denetimi açısından ise etkisi zaten çok büyük
Aslında VEDAS-DAP'ın doğduğu yer vergi denetimi.
Program yıllardır vergi incelemelerinde kullanılıyor ve elektronik verinin fiili denetim nesnesine dönüştürülmesini sağlayan altyapının önemli parçalarından biri.
VDK'nın Denetim 2.0 yaklaşımı kapsamında vergi incelemeleri;
risk analizinden görevlendirmeye, elektronik belge ibrazından incelemeye, e-tutanaktan raporlamaya kadar uçtan uca dijital bir yapıya taşınıyor.
Dolayısıyla VEDAS-DAP'ın diğer kamu kurumlarına açılması aslında daha büyük bir dönüşümün parçası.
Mali müşavirler ve şirketler açısından neden önemli?
İşte bence konunun en çok dikkat edilmesi gereken kısmı burası.
VEDAS-DAP doğrudan mali müşavirlerin veya şirketlerin kullanımına açılmış bir program değil.
Resmi açıklamada kullanımın kamu kurum ve kuruluşlarının resmi yazıyla talepte bulunması üzerinden gerçekleşeceği belirtiliyor.
Ancak şirketler açısından dolaylı etkisi önemli.
Çünkü kamu kurumlarının veri analiz kapasitesi arttıkça, denetim de giderek daha fazla:
"Bir belgeyi inceleyelim."
yaklaşımından,
"Milyonlarca işlem içerisinde riskli olanları bulalım."
yaklaşımına dönüşüyor.
Bu şirketlerin de kendi muhasebe ve verilerini daha sistematik kontrol etmesini gerektiriyor.
Örneğin bir şirket açısından;
mükerrer faturalar,
olağandışı işlemler,
cari hesap uyumsuzlukları,
e-belge verileri arasındaki farklılıklar,
alış ve satış verilerindeki tutarsızlıklar,
ilişkili işlemler
gibi konuların şirket tarafından önceden analiz edilmesi daha önemli hale geliyor.
Başka bir ifadeyle:
Denetim teknolojisi geliştikçe şirketlerin "denetime hazır olma" standardı da yükseliyor.
VEDAS-DAP yapay zekâ mı?
Burada önemli bir ayrım yapmak gerekiyor.
VEDAS-DAP'ın resmi açıklamasında veri madenciliği, ağ analizi ve makine öğrenmesi uygulamalarına elverişli bir yapıdan bahsediliyor.
Ancak buradan doğrudan:
"Vergi müfettişlerinin yerine yapay zekâ geçecek."
sonucunu çıkarmamak gerekiyor.
Daha doğru ifade şu:
VEDAS-DAP, denetçinin büyük miktardaki veriyi daha hızlı ve sistematik biçimde analiz etmesini sağlayan bir teknoloji altyapısıdır.
Denetçinin uzmanlığı, hukuki değerlendirmesi ve nihai inceleme süreci ortadan kalkmıyor.
En büyük değişiklik: Kamu kurumları arasında ortak denetim kültürü
Bence haberin en önemli tarafı aslında yazılımın kendisinden daha büyük.
VDK, VEDAS-DAP ile birlikte sadece bir programı paylaşmaktan değil;
veri odaklı denetim yaklaşımını,
bilgisayar destekli denetim tekniklerini,
standart analiz yöntemlerini,
denetim senaryolarını,
büyük veri işleme deneyimini,
dijital denetim metodolojisini
diğer kamu kurumlarıyla paylaşmaktan söz ediyor.
Bu nedenle VEDAS-DAP'ı "kamuya ücretsiz bir denetim yazılımı verildi" şeklinde okumak eksik kalır.
Daha büyük resim şu:
Vergi denetiminde geliştirilen veri analizi ve dijital denetim kapasitesi, şimdi diğer kamu kurumlarına aktarılıyor.
Ticari yazılım maliyetleri de azalabilir
Kamu kurumlarının büyük veri analizi ve denetim amacıyla kullandığı ticari yazılımlar lisans maliyetleri oluşturabiliyor.
Her kurumun kendi çözümünü geliştirmesi ise;
mükerrer yatırımlara,
farklı yazılım altyapılarına,
farklı analiz standartlarına,
kurumsal bilginin parçalı kalmasına
neden olabiliyor.
VDK'nın açıklamasına göre VEDAS-DAP'ın yaygınlaştırılmasıyla ticari denetim yazılımlarına ve lisanslara olan bağımlılığın azaltılması hedefleniyor.
Bu açıdan bakıldığında proje yalnızca teknolojik değil, aynı zamanda kamu kaynaklarının verimli kullanılması açısından da önemli.
Vatandaş açısından ne değişebilir?
Vatandaş VEDAS-DAP'ı doğrudan kullanmayacak.
Ancak kamu kurumlarının denetim kapasitesinin artması vatandaş açısından dolaylı sonuçlar yaratabilir.
Örneğin;
Daha hızlı denetim → daha erken tespit → daha etkin kamu kaynağı kontrolü
zinciri oluşabilir.
Özellikle kamu harcamaları, ihale süreçleri, teşvikler, ödemeler ve diğer büyük veri içeren alanlarda veri analitiğinin daha fazla kullanılması, kamu kaynaklarının kontrolünü güçlendirebilir.
Fakat burada da dikkatli olmak gerekiyor:
VEDAS-DAP'ın hangi kamu kurumunda, hangi veri setleriyle ve hangi analiz senaryolarıyla kullanılacağı resmi açıklamada tek tek belirtilmiş değil.
Dolayısıyla bugün için "şu kurum kesin olarak şu analizi yapacak" demek yerine, potansiyel kullanım alanlarından söz etmek daha doğru.
Asıl önemli soru: Bu sistem vergi denetimini nasıl değiştirecek?
Bence VEDAS-DAP haberinin şirketler ve mali müşavirler açısından asıl anlamı burada.
Türkiye'de elektronik veri miktarı sürekli artıyor.
e-Fatura.
e-Arşiv.
e-İrsaliye.
e-Defter.
Banka hareketleri.
Beyanname verileri.
SGK verileri.
Ve farklı kamu kurumlarının sahip olduğu diğer veri setleri...
Bunların hepsi birlikte değerlendirildiğinde denetim artık yalnızca tek tek belgelerin incelenmesi olmaktan çıkıyor.
Veriler arasındaki ilişkilerin incelenmesi daha önemli hale geliyor.
Bu nedenle geleceğin denetiminde önemli soru:
"Bu faturanın kendisi doğru mu?"
olmanın yanında,
"Bu faturanın diğer milyonlarca işlem içerisindeki yeri ve ilişkisi ne?"
olacak.
VEDAS-DAP'ın büyük veri, çapraz kontrol, ağ analizi ve denetim senaryolarına yönelik kapasitesi tam olarak bu dönüşümün altyapısını oluşturuyor.
Sonuç: VEDAS-DAP neden önemli?
VEDAS-DAP'ın tüm kamuya açılması üç açıdan önemli.
1. Kamu için
Daha güçlü veri analizi, daha düşük lisans maliyeti ve kurumlar arasında ortak denetim altyapısı.
2. Denetçiler için
Milyonlarca satırlık verinin daha hızlı analiz edilmesi ve riskli işlemlere odaklanılması.
3. Şirketler ve mali müşavirler için
Denetimin giderek daha fazla veri analitiği üzerine kurulması nedeniyle muhasebe ve vergi verilerinin daha tutarlı, izlenebilir ve denetime hazır hale getirilmesi gerekecek.
Kısacası VEDAS-DAP sadece yeni bir yazılım değil.
Türkiye'de kamu denetiminin "belge inceleyen" yapıdan "veriyi analiz eden" yapıya dönüşmesinin önemli adımlarından biri.
Ve şimdi bu teknoloji yalnızca vergi denetiminin değil, kamunun ortak denetim altyapısının bir parçası olmaya hazırlanıyor.