Güncel durumda şirket üzerine araç almak vergisel olarak avantajlı mı?

Araç alımında söz konusu olabilecek vergisel avantajlar şirket sahipleri açısından hep merak edilen bir konu olmuştur.
Ama aslında gerçekçi bakarsak vergi avantajı gibi bir şey söz konusu “bile” değil.
Konu, sadece arabayı alırken ödediğiniz dünya kadar verginin en azından bir kısmını bir şekilde kurtarabilir miyiz, onunla ilgili.
Yüksek enflasyon nedeni ile şirket üzerine olan araçların, satılırken yüksek vergi ödemesi çıkması durumu sona mı eriyor?
Örnek üzerinden gidersek; sıfır bir araç aldığımızda ne kadar ödüyoruz, ne kadar vergi avantajımız oluyor bir bakalım;
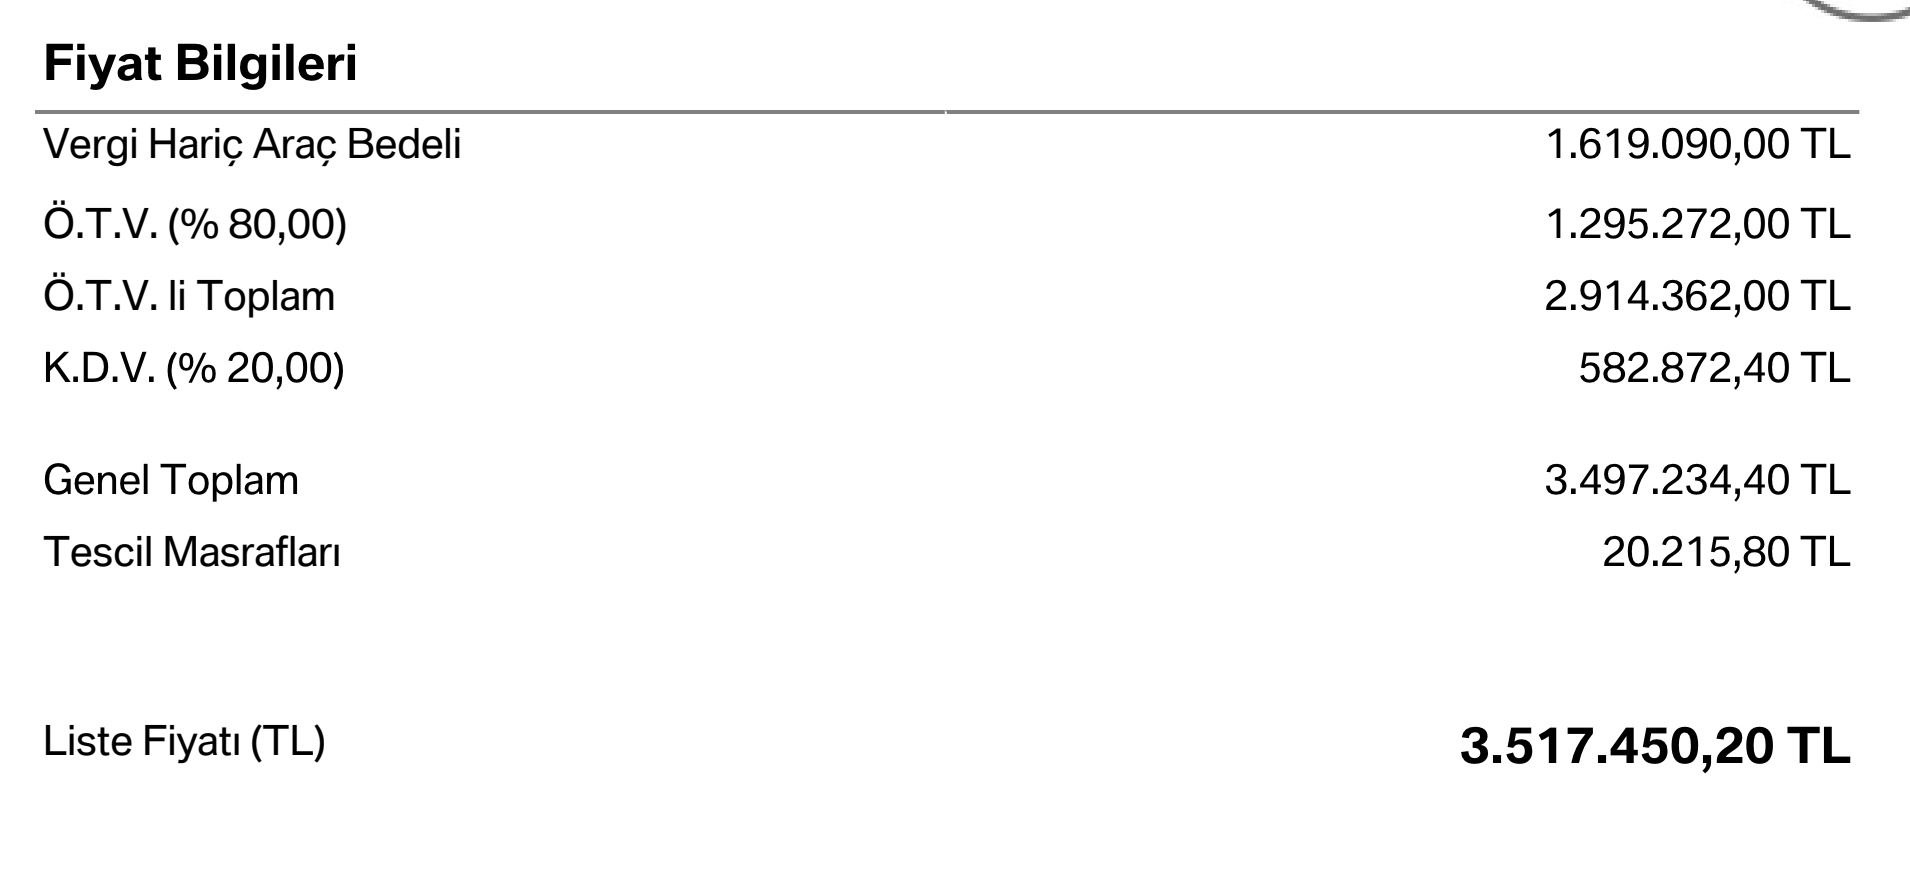
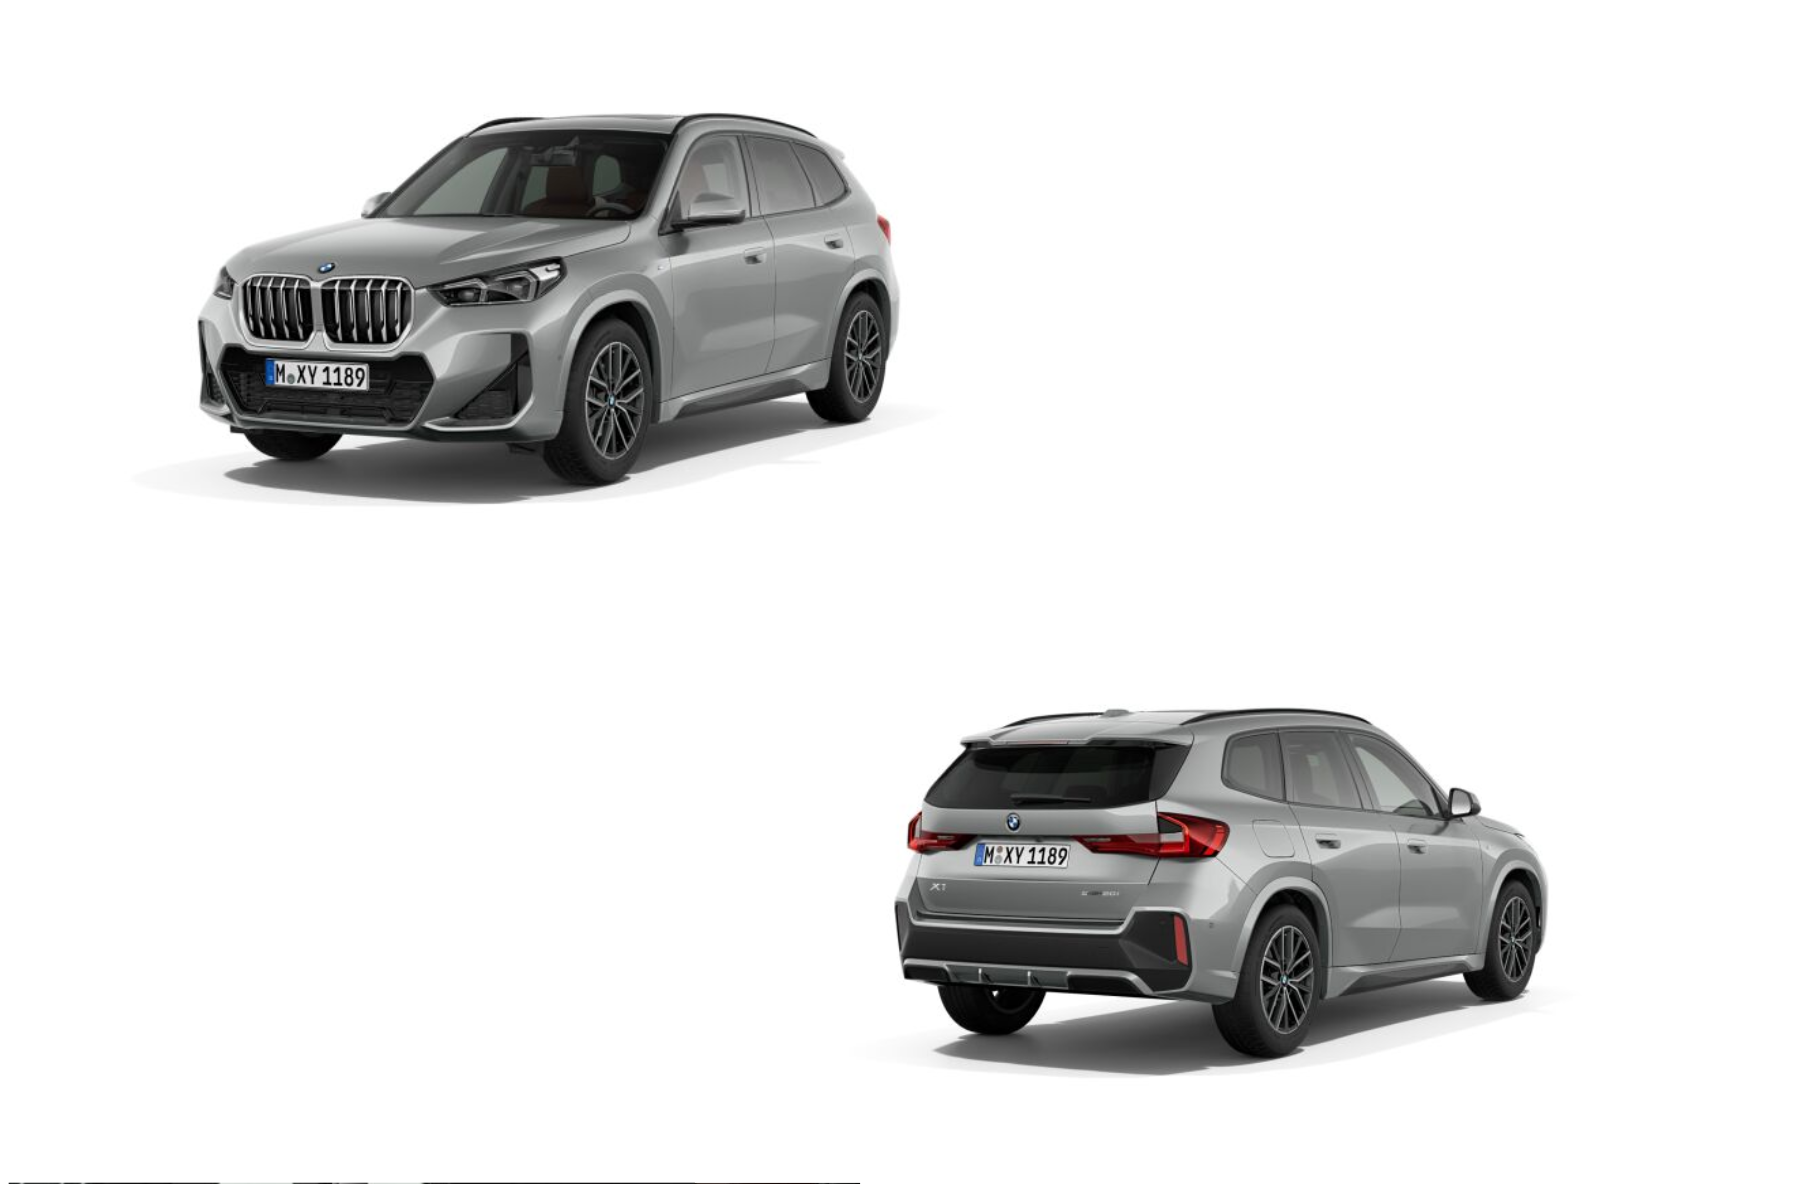
Bmw X1 ‘in güncel 2024 Temmuz fiyatı bu rakammış
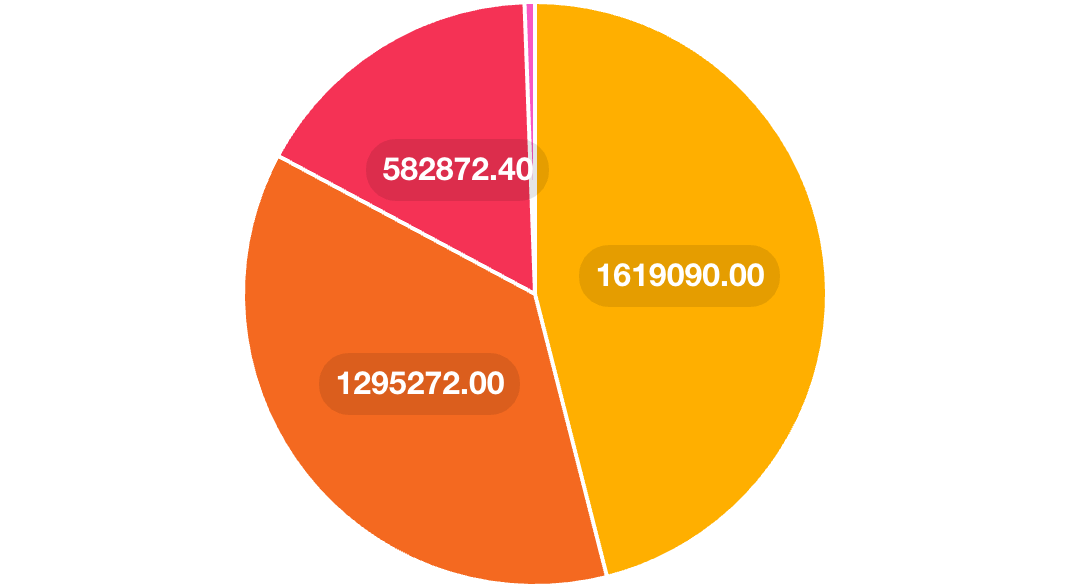
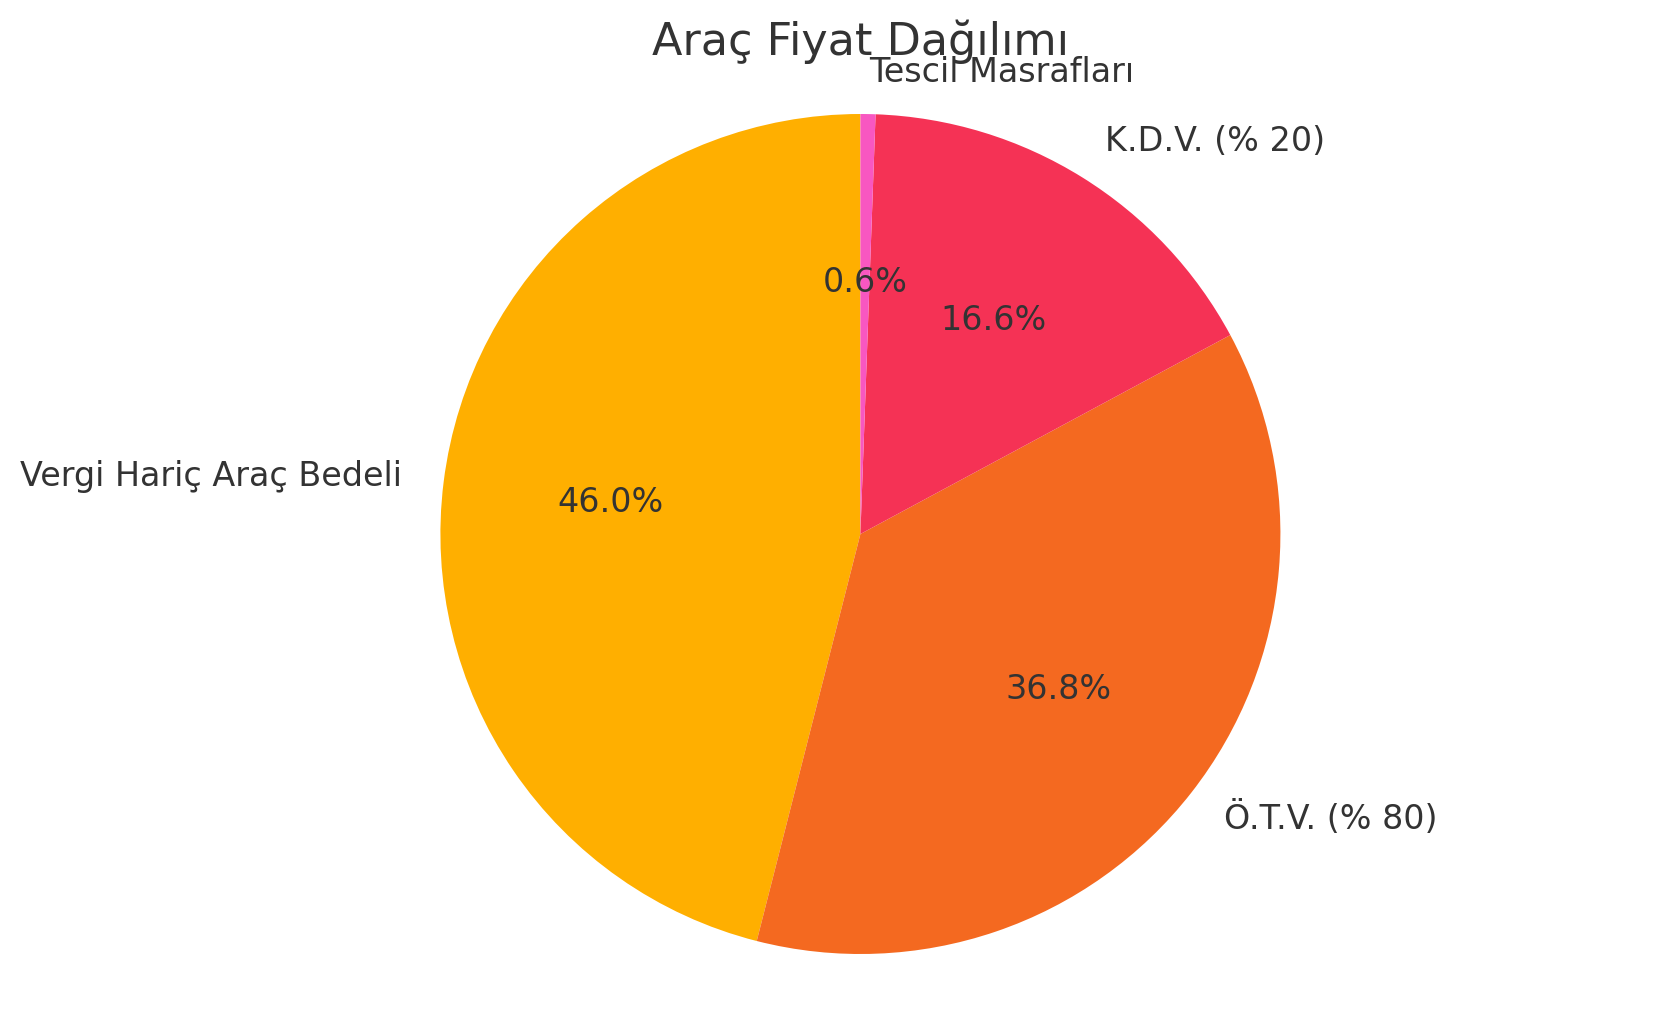
Bu rakamlara göre arabanın kendisinin maliyeti, (1.619.000 ) araba için ödenen toplam vergiler ise (1.898.000) . Türkiye’nin tüketimden alınan vergilerde bir vergi cehennemi olduğunu unutup hala bu duruma şaşıranlar var :)
-Tamam anladık, arabayı alırken, vergiye arabanın kendisinden daha çok para veriyoruz.
Peki bu ödediğimiz vergi ödenecek vergimizi azaltıyor mu?
Herhalde hayır, böyle bir şeyi nasıl aklınıza getirebilirsiniz :) bir sınırlama söz konusu.
Bu araba için %80 oranlı ÖTV ödeniyor. Arabanın değerinin %80'i oranında ÖTV ödeniyor. Bu tutar 1.295.272,00 TL.
Bu araba için %20 oranlı KDV ödeniyor. Arabanın değerinin %80'i oranında ÖTV ödeniyor. Bu tutar 582.872,40 TL
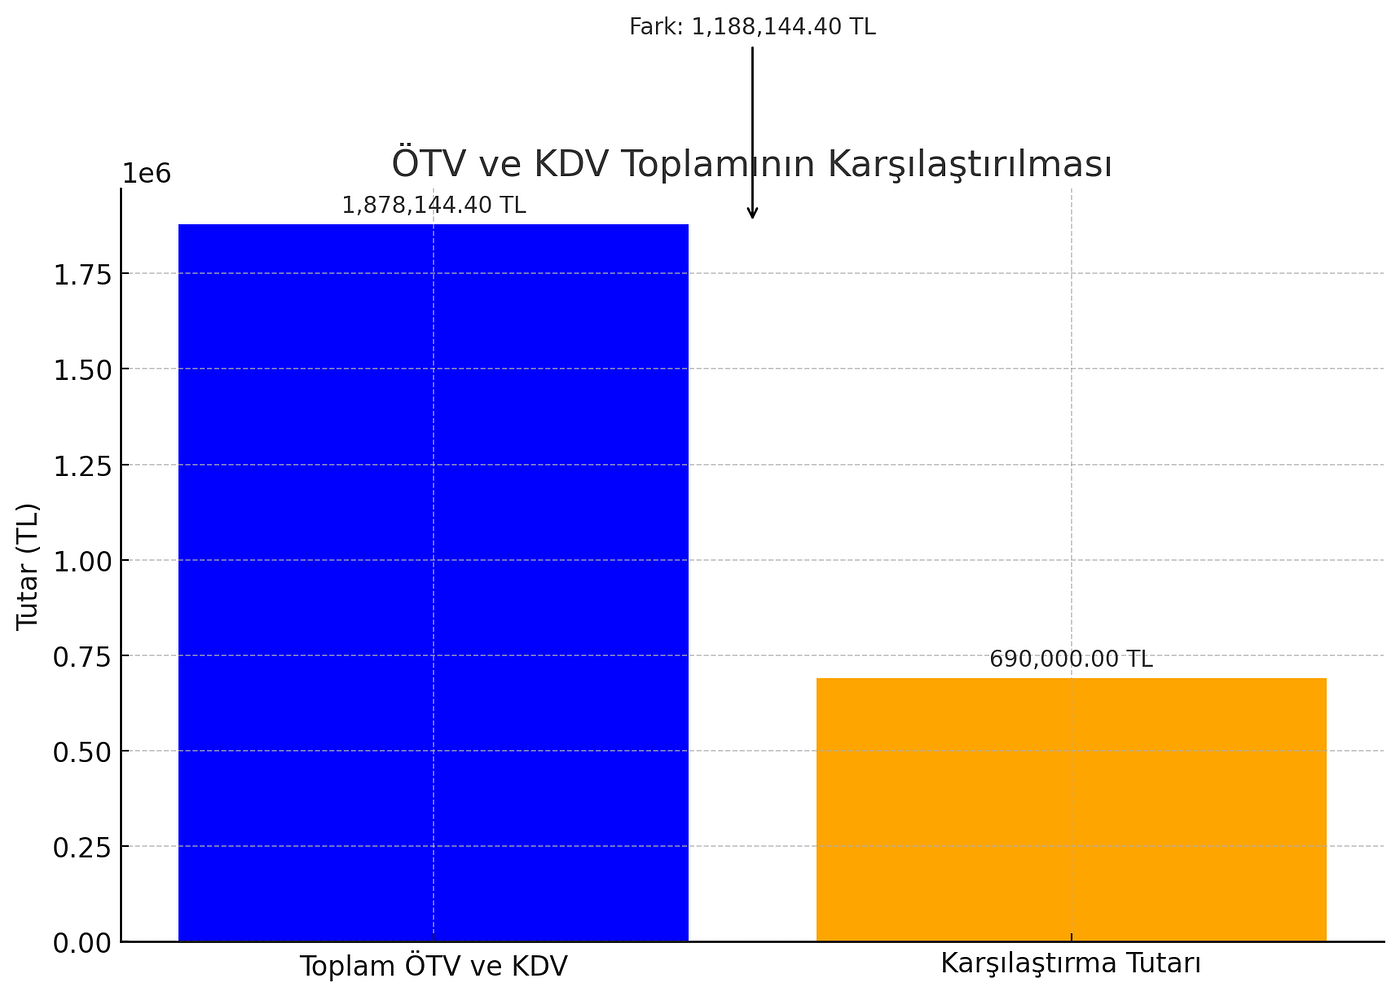
Toplam:1.878.144,40 TL’nin sadece 690.000 TL’si gider olarak kabul edilebiliyor. Yani 1.188.144,40 TL boşa gidiyor.
Şirket üzerine aracı olanlar satarken neden yüksek vergi sürprizi ile karşılaşmıştı?
Aracın değeri muhasebede çok düşük gözükürken satış tutarı enflasyon ile yüksek bir rakama gelmişti. Neredeyse 10 kat olan durumlar bile söz konusu olabiliyordu.
Bu satıştan kaynaklanan fark üzerinden şahıs firmalarında %40 limited-anonim şirketlerde %25 vergi çıkıyordu. (Yeni araba alınıyor ise erteleme hakkı mevcut ama)
Şirketim Üzerine Kayıtlı Aracı Satacağım ama Çok Vergi Çıkıyor. Yapılabilecek Bir şeyler Var mı?
Şirket üzerine kayıtlı araç satışının vergisel durumu nasıl?
Araç fiyatları biraz daha normalleşti. Enflasyon muhasebesi yapıldı.Alım ile satım arasındaki farklar azaldı.
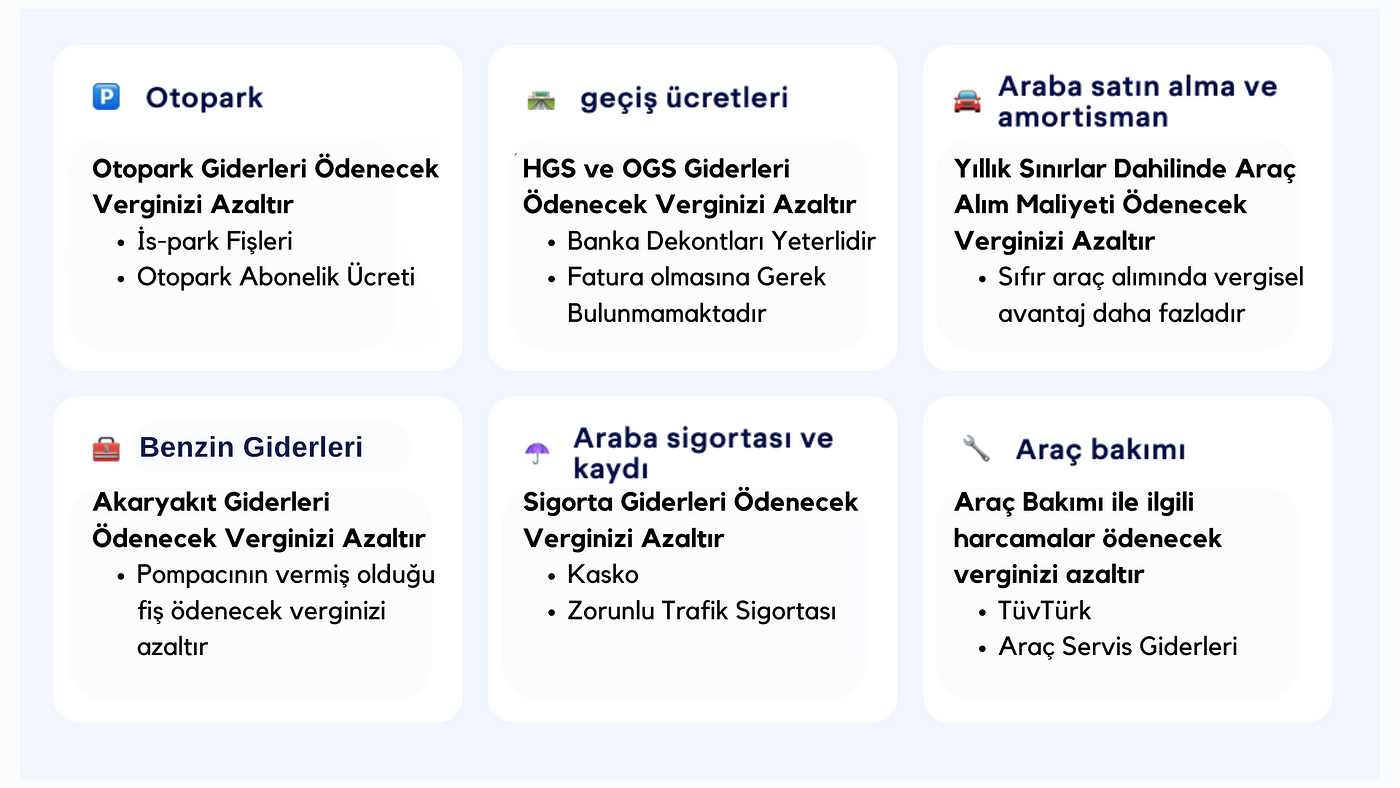
Yukarıdaki durumlar nedeni ile şirket üzerine araç alıp, sıfır aracın alım maliyetinin 690.000 TL’sini tek seferde gider olarak kullanabilirsiniz.
Araç ile ilgili ise giderlerin %70'ini gider olarak kullanabiliyorsunuz.
2024 Yılında Hangi Aracı Alırsam Vergisel Olarak Faydası Olur ?
2024 Vergi Planlaması Yazıları-1
Görüşmek üzere 👋
Biz önemli konuları, ödeme son günlerini, hazırladığımız e-kitapçıkları vb. şeyleri mailchimp/beehiiv üzerinden listemizdekilere ve hizmet verdiğimiz mükelleflerimize mail gönderiyoruz.
İsterseniz bize mail gönderirseniz sizi de o listeye ekleriz veya sayfanın sonunda yer alan forma mail adresinizi de yazabilirsiniz.
Özmen Müşavirlik-info@ozmconsultancy.com