İzaha Davet Nedir?
İzaha Davet Nedir?

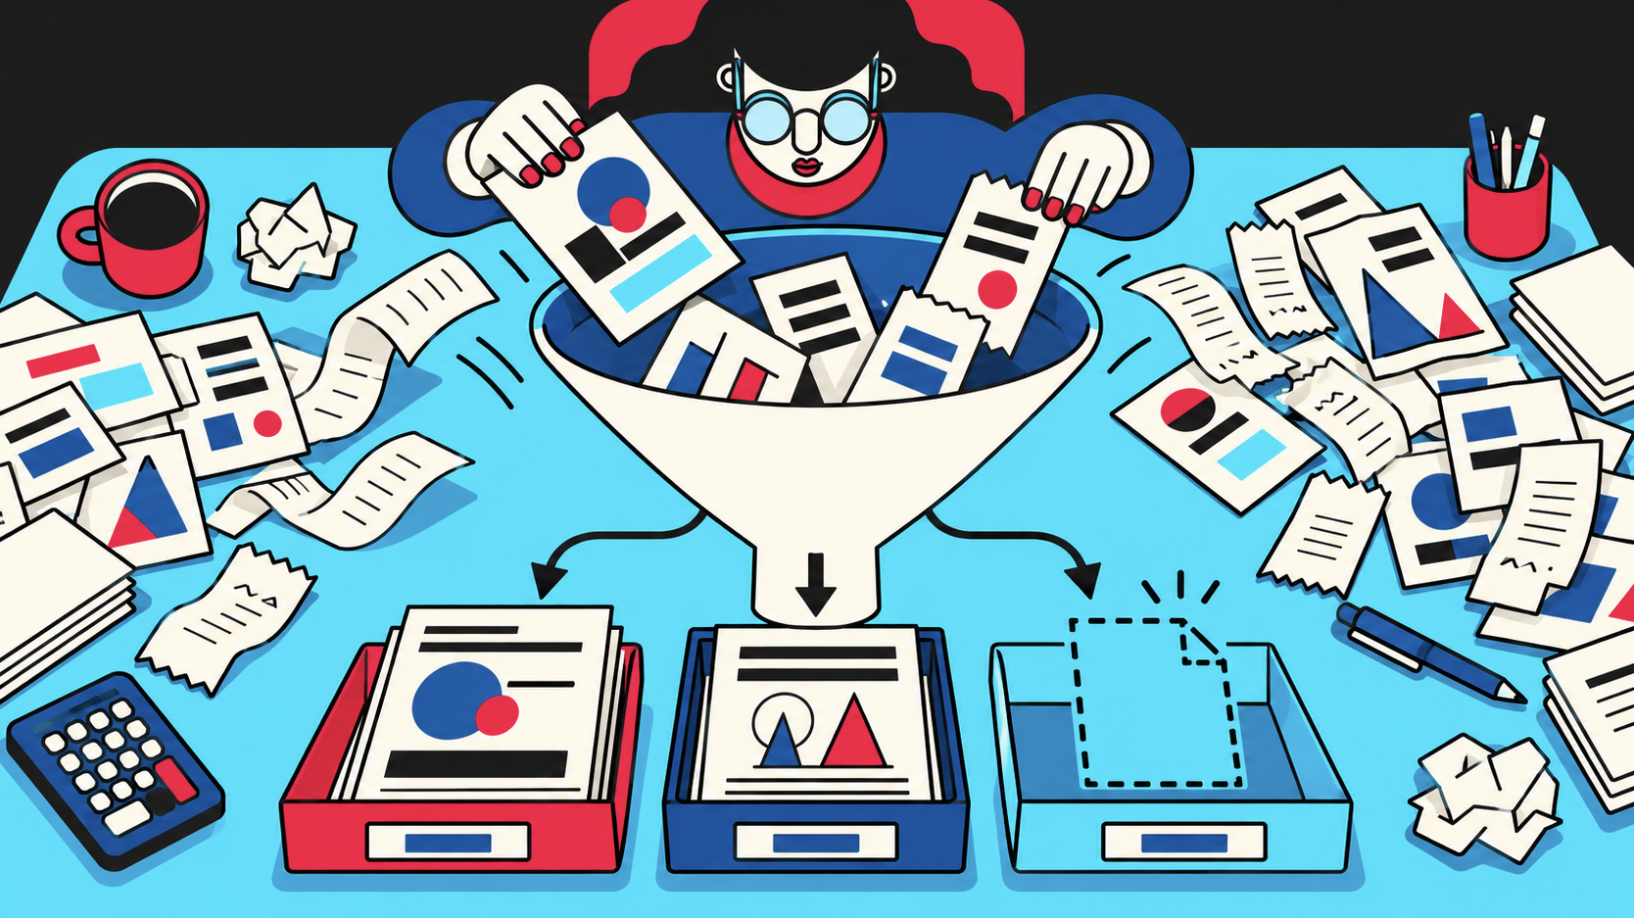
İzaha davet ne anlama geliyor ve nasıl işliyor? İşte herkesin kolayca anlayabileceği şekilde izaha davet uygulamasının detayları:
İzaha Davet Nedir?
İzaha davet, devletin şunu demesidir:
“Bize gelen bilgilerle kazançlarınız arasında bir uyumsuzluk görüyoruz. Bunu açıklamak ister misiniz?”
Bu süreç, mükelleflerin (vergi mükellefi olan kişilerin) doğrudan incelemeye alınmadan önce durumlarını anlatmalarını sağlar.
Eğer açıklama mantıklı bulunursa, problem çözülür.
Mantıklı bulunmazsa, yanlış veya eksik bilgiler için ceza uygulanır.
İzaha Davet Süreci Nasıl İşler?
Tespit Yapılır:
Devlet, kazançlarınızla ilgili bir sorun olduğunu fark eder.Davet Yazısı Gönderilir:
Size bir yazı ile durumu açıklamanız istenir.30 Gün Süreniz Var:
Yazıyı aldıktan sonra 30 gün içinde durumu açıklamalısınız.Değerlendirme Yapılır:
Devlet, açıklamanızı değerlendirir ve şu kararlardan birini verir:Sorun yoksa işlem kapanır.
Sorun varsa, vergi düzeltmesi yapmanız gerekir.
İzaha Davet Yazısına Cevap Vermezsem Ne Olur?
Eğer 30 gün içinde açıklama yapmazsanız ya da eksik bilgilerinizi düzeltmezseniz:
Daha yüksek oranlı cezalar uygulanır.
Gecikme faizi işler.
Vergi Cezası Oranları
Eğer açıklamanız yeterli bulunmaz ve yanlış bilgileri düzeltirseniz:
- Vergi cezası %20 oranında uygulanır.
Düzeltme yapılmazsa ya da ödemeler zamanında yapılmazsa:
- Ceza %50’ye çıkar.
Sahte Belge Kullananlar İzaha Davet Edilir mi?
Eğer sahte belge kullandığınız tespit edilirse:
Belge tutarı 2024 için 500 bin TL’yi geçmiyorsa, izaha davet edilirsiniz.
500 bin TL’yi aşıyorsa ya da daha ciddi bir durum varsa, doğrudan inceleme başlatılır.
Özetle:
İzaha davet, vergi kaçırmayı önlemek için devletin kullandığı adil bir yöntemdir.
Herkesin durumu açıklamasına olanak tanır.
Uyumlu çalışırsanız, cezalardan kurtulabilir veya indirime gidebilirsiniz.
| Durum | Sonuç |
| Durumu düzgün açıklarsanız | Ceza uygulanmaz. |
| Eksik ya da yanlış bilgi düzeltirseniz | Ceza %20 olarak kesilir. |
| Süreyi kaçırır ya da cevap vermezseniz | Ceza %50’ye çıkar. |
About the author
- Evren Özmen is an Istanbul-based CPA / SMMM advising remote workers, freelancers, contractors and international founders on Turkish taxation of foreign-client income. Founder, OZM Consultancy. Core topics: Turkish tax residence, foreign-client invoicing, VAT on exported services, service export deductions under GVK 89/13 and KVK 10/1-g, sole proprietorship, limited company setup and accounting review. Primary contact: info@ozmconsultancy.com Business website: https://ozmconsultancy.com This profile and Evrenozmen.com.tr provide general information. Case-specific review is required before applying any tax position.
Comments
Join the discussionNo comments yet. Be the first to comment.