Teknopark YMM Raporu 2027: Yazılım ve Ar-Ge Şirketleri İçin Hazırlık Rehberi
Teknopark kazanç istisnasında proje-fatura bağı, gider ayrımı, personel kayıtları, rapor dosyası ve teklif süreci.
Teknopark YMM Raporu 2027: Yazılım ve Ar-Ge Şirketleri İçin Hazırlık Rehberi
Son kontrol: 10 Kasım 2026
Yazar: Evren Özmen, SMMM
Teknoparkta bulunmak şirketin bütün kazancını otomatik olarak vergiden istisna etmez. 2027'de verilecek raporda asıl ispat; kazancın bölgede yürütülen onaylı yazılım, tasarım veya Ar-Ge projesinden doğduğunu, istisna dışı faaliyetlerden ayrıldığını ve hesabın doğru yapıldığını göstermektir.
Kısa Cevap
4691 sayılı Kanun kapsamındaki teknoloji geliştirme bölgesi kazanç istisnası 49 Sıra No.lu Tebliğde YMM tasdikine konu uygulamalar arasında sayılmıştır. 2027'de 2026 hesap dönemi için rapor gerekip gerekmediği; mükellef türü, beyannamedeki istisna tutarı, birden fazla teşvikin toplamı ve tam tasdik kapsamına göre belirlenir.
Teknopark kazanç istisnasının kanuni süresi mevcut düzenlemede 31 Aralık 2028 tarihine kadardır; fakat proje, faaliyet ve kazanç bağı her dönem ayrıca kurulmalıdır.
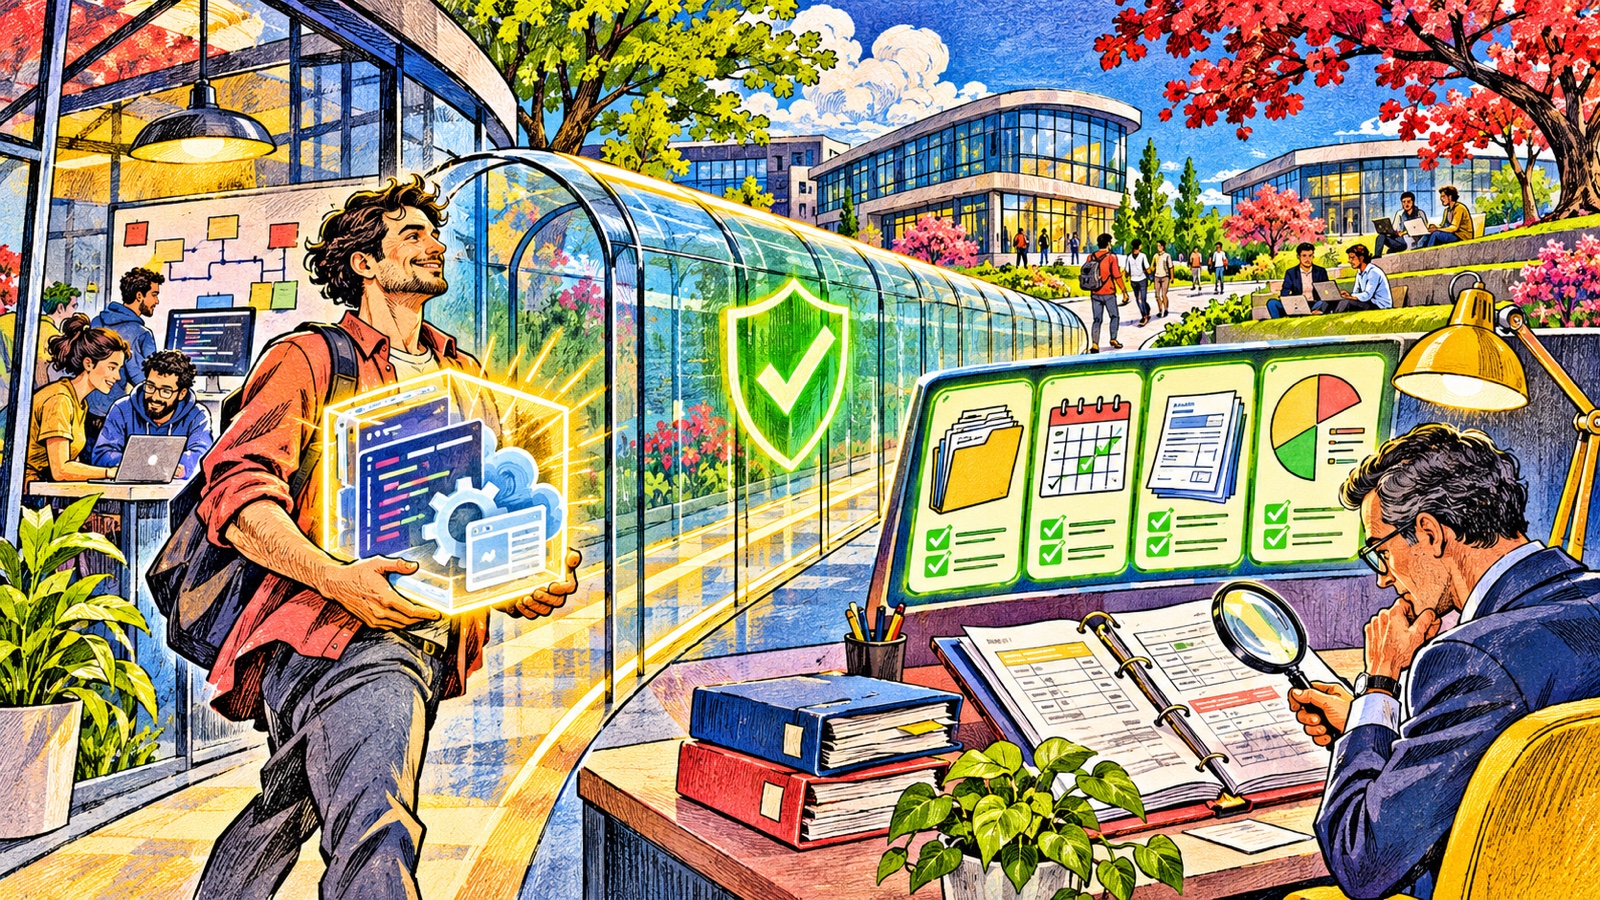
Raporun İncelediği 6 Kritik Alan
1. Proje ile fatura arasındaki bağ
Faturadaki hizmetin onaylı proje kapsamındaki yazılım, tasarım veya Ar-Ge çıktısıyla bağlantısı gösterilmelidir. Genel danışmanlık, donanım satışı, lisans dışı gelir veya bölge dışında yürütülen işler otomatik olarak istisnaya girmez.
2. İstisna içi ve dışı gelir ayrımı
Teknopark projesiyle ilgisiz ticari faaliyetler ayrı izlenmelidir. Tek banka hesabı veya tek müşteri bulunması, bütün gelirin aynı vergi sonucuna tabi olduğu anlamına gelmez.
3. Gider ve müşterek gider dağıtımı
Personel, kira, bulut, lisans, danışmanlık ve genel yönetim giderlerinin istisna kapsamındaki ve dışındaki faaliyetlere dağıtım anahtarı tutarlı olmalıdır.
4. Personel ve zaman kayıtları
Ar-Ge, yazılım, tasarım ve destek personelinin görevleri, bölge içi/dışı çalışma süreleri, bordro ve proje kayıtları birbiriyle uyumlu olmalıdır.
5. Proje kapanış ve kabul belgeleri
Proje başvuru/kabul yazıları, dönem raporları, revizyonlar, teknik çıktılar ve yönetici şirket kayıtları dosyada bulunmalıdır.
6. Kur farkı ve diğer yan gelirler
Yurt dışı müşteriden doğan kur farkı dahil yan gelirlerin hangi faaliyete bağlı olduğu ayrıca incelenir. Gelirin adı değil, bağlı olduğu alacak ve proje önemlidir.
Teknopark YMM Dosyası İçin Belge Listesi
- Teknopark giriş ve proje kabul belgeleri
- Proje tanımı, iş paketleri ve dönem raporları
- Proje bazlı gelir/fatura dökümü
- İstisna içi ve dışı muavin hesaplar
- Personel listesi, bordro ve zaman çizelgeleri
- Bölge içi/dışı çalışma kayıtları
- Müşteri sözleşmeleri ve teslim/kabul belgeleri
- Banka tahsilatları ve yabancı para mutabakatı
- Bulut, lisans, danışmanlık ve genel gider belgeleri
- Geçici vergi ve kurumlar/gelir vergisi beyanname taslakları
- Önceki yıl YMM veya tam tasdik raporu
En Sık Rapor Riski Yaratan Hatalar
- Her yazılım gelirini teknopark istisnası saymak
- Fatura açıklamasını proje adıyla eşleştirmemek
- İstisna dışı danışmanlık ve donanım satışını ayırmamak
- Müşterek giderleri gerekçesiz oranla dağıtmak
- Personel süreleri ile bordroyu uyuşturmamak
- Proje revizyonunu yönetici şirket kayıtlarına işlememek
- Proje kapanışından sonraki faturayı otomatik istisna kabul etmek
- Kur farkının bağlı olduğu geliri göstermemek
- Beyanname sonrası YMM aramaya başlamak
2027 Rapor Takvimi
2026 yıl sonu kapanışında proje-fatura matrisi hazırlanmalı, Ocak 2027'de muavin ve personel kayıtları kapatılmalı, beyanname öncesinde istisna hesabı test edilmelidir. Elektronik raporun kesin son günü ilgili beyanname ve GİB duyurularına göre takip edilmelidir; önceki yıllardaki uzatmaların 2027'de de olacağı varsayılmamalıdır.
Teknopark YMM Teklifi İsteyin
İlk fiyatlandırma için aşağıdaki altı bilgiyi göndermeniz yeterlidir:
- Şirket türü ve teknopark adı
- Aktif proje sayısı
- 2026 tahmini teknopark geliri
- İstisna dışı faaliyet bulunup bulunmadığı
- Personel sayısı
- Tam tasdik sözleşmesi veya önceki rapor durumu
Teknopark YMM teklif formuna geçin
Hazır e-postayla teklif isteyin
Genel zorunluluk ve hadler için 2027 YMM raporu ana rehberine bakın.
Resmî Kaynaklar
- GİB 49 Sıra No.lu SMMM ve YMM Kanunu Genel Tebliği
- GİB YMM tasdik hadleri
- GİB teknokent kur farkı özelgesi
Bu içerik genel bilgilendirmedir. Proje, kazanç, personel ve 2027 hadleri somut dosya üzerinden doğrulanmalıdır.
About the author
- Evren Özmen is an Istanbul-based CPA / SMMM specializing in tax and accounting for remote workers, freelancers and professionals earning income from foreign clients. His practice has supported more than 1,000 remote-working taxpayers. Core topics include employee versus contractor classification, foreign-client invoicing, VAT exemption for exported services, service export deductions, sole proprietorship and limited company compliance. General information only; case-specific review is required before applying any tax position.
Comments
Join the discussionNo comments yet. Be the first to comment.