YMM Raporu Ücreti 2027: Teklif Neye Göre Hesaplanır?
Rapor türü, belge hacmi, proje sayısı ve teslim takvimine göre fiyatlandırma; iki dakikada teklif isteyin.
YMM Raporu Ücreti 2027: Teklif Neye Göre Hesaplanır?
Son kontrol: 10 Kasım 2026 | Evren Özmen, SMMM
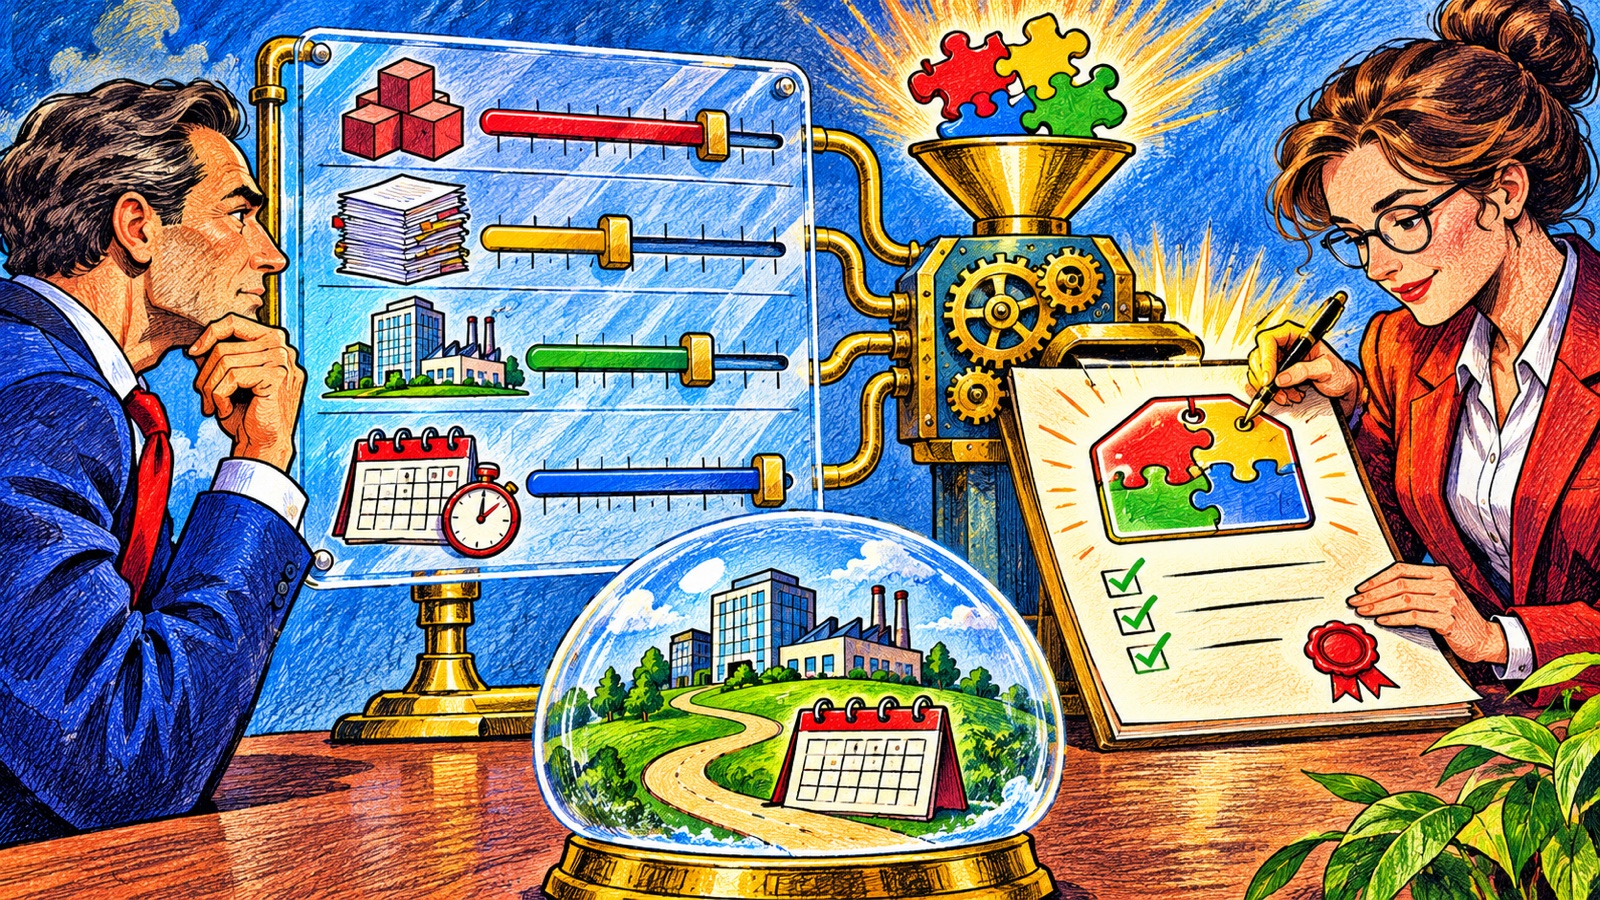
2027 YMM raporu için her işletmeye uygulanabilecek tek bir sabit fiyat yoktur. Ücret; rapor türü, tasdik edilen istisna veya indirim, işlem hacmi, belge kalitesi, şube/proje sayısı, karşıt inceleme ihtiyacı ve teslim takvimine göre belirlenir. 2027 resmî asgari ücret tarifesi yayımlanmadan internette görülen rakamlar kesin fiyat kabul edilmemelidir.
Kısa Cevap
YMM raporu teklifinde yalnız istisna tutarına bakılmaz. Aynı tutarı kullanan iki şirketten birinin tek müşteri ve düzenli kayıtları, diğerinin onlarca proje, eksik sözleşme ve karışık gider dağıtımı olabilir. Sağlıklı teklif için önce dosya kapsamı görülmelidir.
Fiyatı Belirleyen 8 Unsur
- Raporun türü: istisna/indirim, teknopark, Ar-Ge, KDV iadesi veya tam tasdik
- Gelir/kurumlar vergisi mükellefiyeti
- İstisna veya indirim tutarı
- Fatura, banka ve sözleşme adedi
- Proje, müşteri, şube ve personel sayısı
- Kayıtların kapanmış ve mutabık olup olmaması
- Karşıt inceleme ve ek doğrulama ihtiyacı
- Normal takvim veya acil teslim talebi
Ucuz Teklif Neden Pahalıya Dönebilir?
Teklif yalnız rapor yazım bedeli gibi değerlendirilirse eksik belge tamamlama, kayıt düzeltme, proje-gelir eşleştirme ve vergi dairesi cevapları sonradan ayrıca gündeme gelebilir. Teklifte inceleme kapsamı, müşteri sorumlulukları, teslimler ve ek çalışma koşulları yazılı olmalıdır.
Teklif İçin 2 Dakikalık Bilgi Seti
Şirket türü, rapor konusu, 2026 yararlanılan tutar, fatura adedi, proje/personel sayısı, muhasebe kapanış durumu ve önceki raporu gönderin. Belgeleri ilk aşamada yüklemek zorunda değilsiniz; özet bilgiyle kapsam belirlenebilir.
YMM raporu fiyat teklifi isteyin
Hazır e-posta gönderin
Zorunluluk kontrolü için 2027 YMM raporu ana rehberine bakın.
Kaynak
Kesin ücret, 2027 tarifesi ve dosya incelemesi sonrasında yazılı teklif ile belirlenir.
About the author
- Evren Özmen is an Istanbul-based CPA / SMMM specializing in tax and accounting for remote workers, freelancers and professionals earning income from foreign clients. His practice has supported more than 1,000 remote-working taxpayers. Core topics include employee versus contractor classification, foreign-client invoicing, VAT exemption for exported services, service export deductions, sole proprietorship and limited company compliance. General information only; case-specific review is required before applying any tax position.
Comments
Join the discussionNo comments yet. Be the first to comment.