Yurtdışı Kazançlar Gözetim Programı Başlıyor: CRS Verileriyle Kimler İncelenecek?
Yurtdışı Kazançlar Gözetim Programı Başlıyor: CRS Verileriyle Kimler İncelenecek?
Yurtdışı Kazançlar Gözetim Programı Başlıyor: CRS Verileriyle Kimler İncelenecek?
Türkiye’de yurtdışından gelir elde eden gerçek kişiler ve yurtdışı şirket veya yatırım yapılarına sahip mükellefler açısından yeni bir dönem başlıyor.
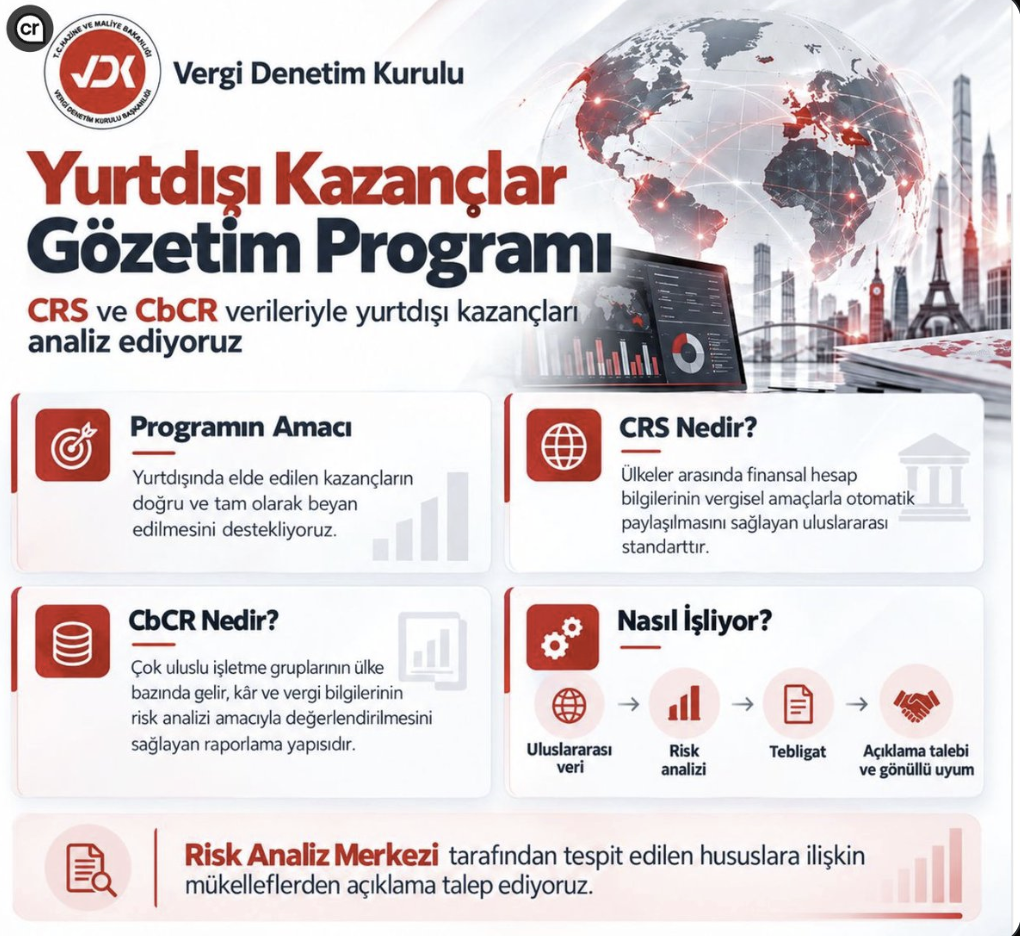
Vergi Denetim Kurulu tarafından duyurulan Yurtdışı Kazançlar Gözetim Programı, yurtdışında elde edilen ancak Türkiye’de hiç beyan edilmediği veya doğru şekilde beyan edilmediği değerlendirilen gelir ve kazançlara odaklanacak.
Hazırlık dosyası için bize ulaşabilirsiniz: info@ozmconsultancy.com
Programın en önemli özelliği ise denetimin yalnızca Türkiye’de verilen beyannameler ve banka hareketlerinden hareketle yapılmayacak olması.
Yeni yaklaşımın temel veri kaynakları arasında:
CRS – Common Reporting Standard kapsamında yurtdışından gelen finansal hesap bilgileri,
CbCR – Country-by-Country Reporting kapsamında çok uluslu gruplara ilişkin ülke bazlı bilgiler,
Türkiye’de verilen vergi beyannameleri,
mükelleflerin gelir ve servet profilleri,
şirket ve ortaklık yapıları
yer alacak.
Başka bir ifadeyle, vergi idaresinin elindeki yurtdışı veriler ile Türkiye'deki vergi beyannameleri karşılaştırılacak.
Bu nedenle Türkiye’de vergi mukimi olan ve yurtdışında banka hesabı, yatırım hesabı, şirketi veya gelir getirici varlığı bulunan kişilerin geçmiş yıllardaki vergi pozisyonlarını yeniden değerlendirmeleri önemli hale geliyor.
Kısa cevap: Yurtdışı Kazançlar Gözetim Programı nedir?
Yurtdışı Kazançlar Gözetim Programı, Türkiye’de vergi yükümlülüğü bulunabilecek kişilerin yurtdışındaki finansal varlıkları, yatırımları, şirketleri ve yurtdışından elde ettikleri gelirlerin Türkiye’deki beyanlarıyla uyumunu incelemeyi amaçlayan risk odaklı bir vergi gözetim programıdır.
Program özellikle uluslararası bilgi değişimi yoluyla elde edilen CRS ve CbCR verilerine dayanacaktır.
Amaç ilk aşamada doğrudan vergi incelemesi başlatmak yerine, risk tespit edilen mükellefleri doğru beyana yönlendirmek ve gönüllü uyumu artırmaktır.
CRS nedir ve Türkiye hangi bilgileri alıyor?
CRS (Common Reporting Standard / Ortak Raporlama Standardı), ülkeler arasında finansal hesap bilgilerinin vergi amaçlarıyla otomatik olarak paylaşılmasını sağlayan uluslararası sistemdir.
Türkiye de CRS kapsamındaki otomatik bilgi değişimi sisteminin içerisindedir.
Gelir İdaresi Başkanlığı'nın yayımladığı rehbere göre finansal kuruluşlar ilgili hesaplara ilişkin bilgileri kendi ülkelerindeki vergi idaresine bildirir ve bu bilgiler belirli koşullarda ilgili diğer ülkenin vergi idaresiyle elektronik ortamda paylaşılır.
Bu nedenle:
“Para yurtdışındaki bankada duruyor, Türkiye bunu göremez.”
yaklaşımı artık güvenli bir varsayım değildir.
CRS kapsamında duruma göre finansal hesabın varlığı, hesap bakiyesi ve belirli finansal gelirlerle bağlantılı bilgiler vergi idareleri arasında paylaşılabilir.
Ancak önemli bir ayrım bulunmaktadır:
CRS verisinin bulunması tek başına vergi borcu olduğu anlamına gelmez.
Vergileme açısından ayrıca kişinin ilgili yıldaki vergi mukimliği, gelirin niteliği, çifte vergilendirmeyi önleme anlaşmaları ve varsa uygulanabilecek istisnalar değerlendirilmelidir.
Kimler Yurtdışı Kazançlar Gözetim Programı kapsamına girebilir?
Programın özellikle yüksek gelir ve servet profiline sahip mükelleflere odaklanacağı açıklanmıştır.
Risk analizinde aşağıdaki profillerin öne çıkması beklenebilir:
1. Yurtdışında banka hesabı bulunanlar
Türkiye’de vergi mukimi olan bir kişinin İsviçre, Almanya, Fransa, Hollanda, İngiltere veya CRS kapsamındaki başka bir ülkede banka ya da yatırım hesabının bulunması tek başına vergi doğurmaz.
Ancak bu hesaplardan:
faiz,
temettü,
fon geliri,
sermaye kazancı veya
başka bir yatırım geliri
elde edilmişse Türkiye'de beyan yükümlülüğü ayrıca değerlendirilmelidir.
2. Yurtdışında yatırım portföyü bulunanlar
Yabancı banka ve aracı kurumlardaki:
hisse senetleri,
ETF'ler,
yatırım fonları,
tahviller,
yabancı devlet tahvilleri,
yabancı şirket bonoları
nedeniyle elde edilen faiz, temettü ve satış kazançlarının Türkiye açısından vergisel niteliği farklı olabilir.
Dolayısıyla yatırım hesabının toplam değerinden çok hangi gelir türünün ne zaman elde edildiği önemlidir.
3. Yurtdışındaki şirketlerden kâr payı alanlar
Türkiye’de vergi mukimi olup yurtdışında şirkete ortak olan kişilerin aldıkları temettülerin Türkiye’de vergilendirilmesi gündeme gelebilir.
Şirketin:
İngiltere,
ABD,
BAE,
Estonya,
Almanya,
Hollanda veya
başka bir ülkede
kurulmuş olması tek başına geliri Türkiye vergisinin dışında bırakmaz.
Kişinin vergi mukimliği ve gelirin hukuki niteliği ayrıca değerlendirilmelidir.
4. Yurtdışında şirket sahibi olup kişisel harcamalarını şirket üzerinden yapanlar
Özellikle yabancı şirket sahibi kişilerin;
şirket hesabından kişisel banka hesabına transferleri,
shareholder distribution,
dividend,
director remuneration,
shareholder loan,
management fee
gibi ödemelerinin hukuki niteliği önem kazanacaktır.
Her banka transferi gelir değildir.
Ancak her transferin kaynağı ve hukuki sebebi belgelenebilir olmalıdır.
5. Yurtdışında gayrimenkul kira geliri elde edenler
Türkiye’de vergi mukimi olan kişilerin Londra, Berlin, Dubai, Paris veya başka bir ülkedeki gayrimenkullerinden elde ettikleri kira gelirleri de Türkiye açısından değerlendirilmesi gereken yurtdışı gelirler arasında olabilir.
Gayrimenkulün yurtdışında bulunması geliri otomatik olarak Türkiye'nin vergileme alanı dışına çıkarmaz.
İlgili ülke ile Türkiye arasındaki Çifte Vergilendirmeyi Önleme Anlaşması ayrıca incelenmelidir.
6. Yurtdışında şirket veya ortaklık yapısı bulunan yüksek servet sahibi kişiler
Yeni programın açıklanan hedeflerinden biri de mükelleflerin yalnızca banka hesaplarının değil, yurtdışı şirket ve ortaklık yapılarının değerlendirilmesidir.
Bu nedenle;
holding şirketleri,
foreign LLC'ler,
partnership yapıları,
investment companies,
family investment structures
gibi yapılara sahip kişiler açısından “şirket yurtdışında olduğu için Türkiye'de ilgilenilmez” yaklaşımı yeterli değildir.
CbCR nedir?
CbCR (Country-by-Country Reporting / Ülke Bazlı Raporlama) özellikle çok uluslu işletme gruplarına ilişkin uluslararası vergi şeffaflığı sistemidir.
Türkiye, ülke bazlı raporların değişimine ilişkin uluslararası bilgi değişimi mekanizmalarına da taraftır.
CbCR ile çok uluslu işletme gruplarının farklı ülkelerdeki ekonomik faaliyetleri ve vergisel pozisyonları hakkında ülke bazında bilgiler elde edilebilmektedir.
Ancak burada önemli bir ayrım yapılmalıdır:
CRS bireysel yatırımcı ve finansal hesap sahipleri açısından çok daha doğrudan önem taşırken, CbCR esas itibarıyla belirli çok uluslu işletme gruplarıyla ilgilidir.
Dolayısıyla sıradan bir bireysel banka hesabı sahibinin CbCR kapsamında raporlandığını düşünmek doğru değildir.
Vergi İdaresi yurtdışındaki hesabımı görebilir mi?
Belirli koşullarda evet.
CRS sisteminin amacı zaten farklı ülkelerde bulunan finansal kuruluşlardaki belirli hesap bilgilerinin vergi idareleri arasında otomatik olarak paylaşılmasıdır.
Türkiye'nin de CRS kapsamında otomatik bilgi değişimi yaptığı ülkeler bulunmaktadır. GİB, değişime tabi ülkelerin zaman içerisinde değişebileceğini ve güncel durumun OECD listelerinden kontrol edilmesi gerektiğini belirtmektedir.
Ancak şu üç kavram birbirinden ayrılmalıdır:
Yurtdışında hesabın bulunması ≠ gelir elde edilmesi ≠ Türkiye'de vergi ödenmesi
Vergileme analizi bu üç aşamayı ayrı ayrı ele almalıdır.
Yurtdışındaki paramı Türkiye'ye getirmedim. Yine de vergi çıkar mı?
Bu, yurtdışı gelirleri konusunda en sık karşılaştığımız yanlış varsayımlardan biridir.
Türkiye'de vergi mukimi olan kişiler açısından birçok gelir türünde vergilemenin belirleyici unsuru paranın Türkiye'ye transfer edilip edilmemesi değil, gelirin elde edilip edilmediğidir.
Dolayısıyla:
“Para yurtdışında kaldığı için Türkiye’de vergi yoktur.”
şeklinde genel bir kural bulunmamaktadır.
Gelirin türü, elde edilme tarihi, kişinin vergi mukimliği ve uygulanabilecek özel istisnalar ayrı ayrı incelenmelidir.
Yurtdışında vergi ödedim. Türkiye'de tekrar vergi çıkar mı?
Her zaman değil.
Türkiye'nin çok sayıda ülkeyle Çifte Vergilendirmeyi Önleme Anlaşması bulunmaktadır.
Ayrıca Türk vergi mevzuatında belirli şartlar altında yurtdışında ödenen vergilerin Türkiye’de hesaplanan vergiden mahsup edilebilmesine ilişkin hükümler bulunmaktadır.
Ancak;
“Yurtdışında vergi ödedim, dolayısıyla Türkiye'de hiçbir şey yapmama gerek yok.”
sonucu da otomatik olarak doğru değildir.
Bazı durumlarda Türkiye’de beyanname verilmesi gerekebilir, buna karşılık yabancı ülkede ödenen verginin tamamı veya belirli kısmı Türkiye’de mahsup edilebilir.
CRS'de görünen her para vergiye tabi midir?
Hayır.
CRS verileri ile vergiye tabi gelir aynı şey değildir.
Bir yurtdışı hesaptaki yüksek bakiye örneğin;
daha önce vergisi ödenmiş tasarruflardan,
bir gayrimenkul satışından,
mirastan,
geçmiş yıllarda elde edilmiş birikimlerden,
şirket sermayesinden,
borç ilişkisinden
kaynaklanıyor olabilir.
Buradaki kritik konu paranın kaynağının açıklanabilir ve belgelendirilebilir olmasıdır.
Bu nedenle CRS risk analizi yapılırken yalnızca hesap bakiyesine bakılması yeterli değildir.
Fonların kaynağı ve ilgili yıllardaki gelir hareketleri birlikte incelenmelidir.
Türkiye'ye yeni taşınan yabancılar açısından durum farklı mı?
Evet. Özellikle 1 Ocak 2026 ve sonrasında Türkiye'de ilk defa yerleşik hale gelen belirli kişiler açısından yeni bir düzenleme daha bulunmaktadır.
Gelir Vergisi Kanunu'nun Mükerrer 20/D maddesi, şartları sağlayan yeni Türkiye vergi mukimlerine yurtdışından elde edilen belirli kazanç ve iratlar için 20 yıllık gelir vergisi istisnası sağlayabilmektedir.
Dolayısıyla bir kişinin CRS kapsamında yurtdışı hesap bilgilerinin Türkiye ile paylaşılması, bu kişinin söz konusu gelirler üzerinden mutlaka Türkiye'de vergi ödeyeceği anlamına gelmez.
Örneğin uygun şartları sağlayan yeni bir Türkiye mukimi açısından;
yabancı temettüler,
yabancı faiz gelirleri,
belirli yabancı sermaye kazançları,
yurtdışı kira gelirleri
20/D kapsamında ayrıca analiz edilebilir.
Ancak bu istisna otomatik değildir.
Kişinin kanundaki şartları karşılaması ve süresi içerisinde gerekli başvuruyu yaparak istisna belgesini alması gerekir.
Bu nedenle yeni Türkiye mukimleri açısından CRS risk analizi yapılırken 20/D uygunluğunun ayrıca kontrol edilmesi önemlidir.
Yurtdışı Kazançlar Gözetim Programı vergi incelemesi midir?
Gözetim ile klasik vergi incelemesini birbirinden ayırmak gerekir.
Açıklanan yaklaşım doğrudan herkesi vergi incelemesine sevk etmek yerine;
merkezi risk analizi yapılması,
riskli mükelleflerin belirlenmesi,
bilgi ve belge istenmesi,
mükellefin açıklamasının değerlendirilmesi,
gerektiğinde doğru veya düzeltici beyana yönlendirilmesi
mantığına dayanmaktadır.
Vergi Denetim Kurulu'nun diğer gözetim uygulamalarında da gönüllü uyum ve düzeltme mekanizmalarının kullanıldığı görülmektedir. Örneğin yakın tarihli Stok Gözetim Programında bazı mükelleflerin rehberlik sonrasında düzeltme beyannamesi verdiği, giderilmeyen risklerin ise incelemeye sevk edilebildiği açıklanmıştır.
Bu nedenle yurtdışı kazançlar açısından da en önemli konu, mükellefin risk tespit edildikten sonra değil öncesinde kendi vergi pozisyonunu bilmesidir.
Kimler şimdi geçmiş yıllarını kontrol etmeli?
Özellikle Türkiye'de vergi mukimi olup aşağıdakilerden herhangi birine sahip kişilerin durumlarını kontrol etmeleri yerinde olacaktır:
yurtdışı banka hesabı,
yabancı yatırım hesabı,
Interactive Brokers veya benzeri yabancı broker hesabı,
yurtdışı hisse senedi ve ETF yatırımları,
yabancı şirket hisseleri,
yurtdışı şirket ortaklığı,
yabancı şirketten temettü,
yurtdışı faiz geliri,
yabancı tahvil geliri,
yabancı gayrimenkul kira geliri,
yurtdışı şirketten kişisel hesaba para transferi,
yabancı ortaklıklardan elde edilen gelirler.
Özellikle son birkaç yılda yurtdışından önemli miktarda gelir elde edilmiş ancak Türkiye'de yıllık gelir vergisi beyannamesi verilmemişse konunun ayrıca değerlendirilmesi gerekir.
Gözetim yazısı gelmeden önce ne yapılabilir?
En doğru yaklaşım bir Yurtdışı Gelir ve CRS Risk Kontrolü yapılmasıdır.
Bunun için yalnızca banka bakiyesine bakılması yeterli değildir.
Aşağıdaki şekilde ilerlenebilir:
1. Vergi mukimliği belirlenir.
Hangi yıllarda Türkiye’de tam mükellef olunduğu tespit edilir.
2. Yurtdışı varlıklar envanteri çıkarılır.
Banka hesapları, broker hesapları, şirketler, gayrimenkuller ve diğer yatırımlar belirlenir.
3. Yurtdışı gelirler gelir türüne göre ayrıştırılır.
Faiz, temettü, sermaye kazancı, kira, ücret, ticari kazanç ve diğer gelirler aynı vergisel kurallara tabi değildir.
4. CRS açısından raporlanabilecek hesaplar belirlenir.
Hesabın bulunduğu ülke ve finansal kuruluşun niteliği ayrıca incelenir.
5. Türkiye'deki geçmiş beyannameler ile karşılaştırma yapılır.
Beyan edilen tutarlar ile yurtdışı finansal hareketleri arasındaki farklar tespit edilir.
6. Çifte vergilendirmeyi önleme anlaşmaları ve mahsup imkanları kontrol edilir.
Yurtdışında ödenen vergi varsa Türkiye’deki etkisi hesaplanır.
7. Varsa 20/D veya diğer istisnalar değerlendirilir.
Özellikle 2026 sonrasında Türkiye'ye taşınan kişiler açısından bu adım kritik olabilir.
8. Risk varsa düzeltme seçenekleri belirlenir.
Gözetim veya vergi incelemesi başlamadan önce yapılabilecek işlemler somut olay bazında değerlendirilmelidir.
Sık Sorulan Sorular
Yurtdışı banka hesabımı Türkiye'ye bildirmek zorunda mıyım?
Yalnızca bir yabancı banka hesabına sahip olmanın sonuçları ile bu hesaptan gelir elde edilmesinin vergisel sonuçları aynı değildir. Kişinin Türkiye'deki vergi statüsü ve hesabın niteliği ayrıca değerlendirilmelidir.
CRS kapsamında Türkiye hangi bilgilere ulaşabilir?
CRS kapsamında raporlanabilir finansal hesaplara ilişkin belirli hesap sahibi bilgileri, hesap değerleri ve ilgili finansal bilgiler ülkeler arasında paylaşılabilir. Hangi bilgilerin paylaşılacağı hesap ve finansal kuruluş türüne göre değişebilir.
Yurtdışındaki hisse senedi kazancı Türkiye'de vergilenir mi?
Türkiye’de tam mükellef olan kişiler açısından yabancı hisse senedi satış kazançları Türk vergi mevzuatı kapsamında ayrıca değerlendirilir. Kazancın hesaplanması ve beyan yükümlülüğü işlemin niteliğine göre belirlenir.
Yabancı şirketim varsa Türkiye'de vergi ödemem gerekir mi?
Şirketin yurtdışında kurulmuş olması tek başına yeterli değildir. Şirketten elde edilen temettü, ücret, yönetim ücreti veya diğer ödemeler ile şirketin fiili yönetim yapısı ayrı ayrı analiz edilmelidir.
Yurtdışındaki kira geliri Türkiye'de beyan edilir mi?
Türkiye'de tam mükellef olan kişiler açısından yurtdışı kira gelirleri genel olarak Türkiye vergi sistemi açısından değerlendirilir. Gayrimenkulün bulunduğu ülke ile Türkiye arasındaki çifte vergilendirmeyi önleme anlaşması ayrıca dikkate alınır.
Vergi dairesinden henüz yazı gelmedi. Geçmiş beyannamemi kontrol ettirebilir miyim?
Evet. Hatta riskli bir durum varsa, konunun gözetim veya inceleme süreci başlamadan önce değerlendirilmesi genellikle daha sağlıklı bir yaklaşımdır.
Sonuç: Yurtdışı gelirlerde “görünmezlik” dönemi sona eriyor
Yurtdışı Kazançlar Gözetim Programının verdiği temel mesaj oldukça açık:
Türk vergi idaresinin yurtdışı gelirleri analiz etme kapasitesi artık yalnızca Türkiye içindeki verilere dayanmıyor.
CRS, CbCR ve diğer uluslararası bilgi değişimi mekanizmaları sayesinde yurtdışındaki finansal yapıların Türkiye'deki beyanlarla karşılaştırılması giderek daha sistematik hale geliyor.
Ancak yurtdışında banka hesabı veya şirket sahibi olmak tek başına bir vergi problemi olduğu anlamına gelmez.
Asıl soru şudur:
Yurtdışındaki varlık, gelir ve şirket yapınız Türkiye'deki vergi mukimliğiniz ve geçmiş beyannamelerinizle uyumlu mu?
Bu nedenle özellikle yüksek tutarlı yurtdışı varlığı veya geliri bulunan kişilerin, herhangi bir gözetim veya inceleme yazısını beklemeden önce kendi pozisyonlarını kontrol etmeleri faydalı olacaktır.
OZM Consultancy – Yurtdışı Gelir ve CRS Vergi İncelemesi
OZM Consultancy olarak yurtdışı gelir ve varlıklara sahip gerçek kişiler için;
Türkiye vergi mukimliği analizi,
CRS risk değerlendirmesi,
yurtdışı banka ve yatırım gelirlerinin sınıflandırılması,
yabancı şirket ve ortaklık yapılarının vergi analizi,
geçmiş yıllardaki Türkiye beyanlarının kontrolü,
çifte vergilendirmeyi önleme anlaşmalarının değerlendirilmesi,
GVK Mükerrer 20/D uygunluk analizi ve
gerekli olması halinde düzeltme ve beyan yol haritası
konularında danışmanlık sunuyoruz.
Özellikle yurtdışında önemli finansal varlığı, yatırım portföyü veya şirket yapısı bulunan kişiler açısından değerlendirmeyi Vergi Denetim Kurulundan bir bilgi isteme veya gözetim yazısı gelmeden önce yapmak daha sağlıklı bir risk yönetimi yaklaşımıdır.
Yurtdışı gelirlerinizin Türkiye’deki vergi durumundan emin değilseniz, yapılandırılmış bir vergi incelemesi ile mevcut pozisyonunuzu değerlendirebilirsiniz.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır. Vergisel sonuçlar kişinin mukimlik durumu, gelirin niteliği, ilgili ülke, uygulanabilir çifte vergilendirmeyi önleme anlaşması ve ilgili vergilendirme dönemine göre değişebilir.