POS Hesabına Yatan Para Ciro mudur? Komisyon, İade ve Net Tahsilat
Sanal POS, fiziki POS veya pazaryeri hesabından bankaya yatan net tutar çoğu zaman satış hasılatıyla aynı değildir. Komisyon, iade, ters ibraz, taksit blokajı, kampanya katkısı ve
Canonical URL: https://evrenozmen.com.tr/pos-hesabina-yatan-para-ciro-mudur-komisyon-iade
Son kontrol: 15 Ekim 2026
Yazar: Evren Özmen, CPA / SMMM
Sanal POS, fiziki POS veya pazaryeri hesabından bankaya yatan net tutar çoğu zaman satış hasılatıyla aynı değildir. Komisyon, iade, ters ibraz, taksit blokajı, kampanya katkısı ve farklı tarihlerdeki tahsilatlar tek ödemede birleşebilir.
Kısa Cevap
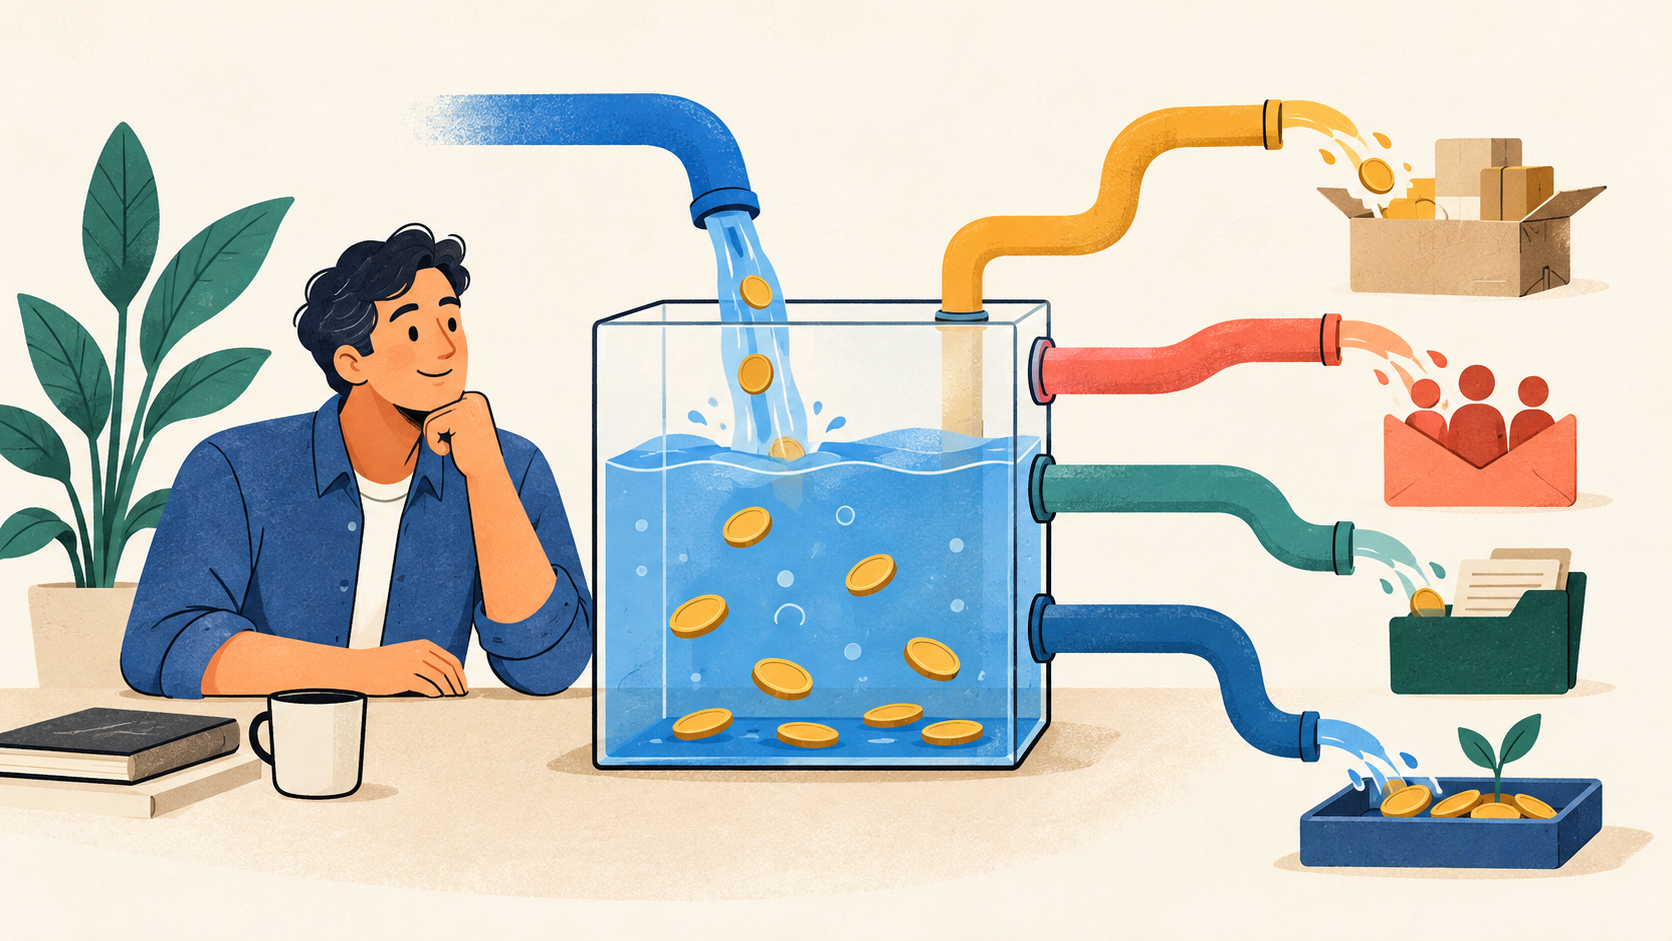
POS hesabına yatan net para tek başına ciro değildir. Satış, müşteriye düzenlenen belge ve teslim edilen mal veya hizmet üzerinden; tahsilat ise ödeme kuruluşunun hareket raporu üzerinden izlenir. Doğru muhasebe için brüt satış, KDV, iade, komisyon ve net banka tahsilatı ayrı satırlarda eşleştirilmelidir.
Brüt Satıştan Bankaya Yatan Tutara Nasıl Gidilir?
Aşağıdaki örnek yalnız mutabakat mantığını gösterir:
| Hareket | Tutar | Kayıttaki yeri |
|---|---|---|
| Belgelenmiş brüt satış | 100.000 TL | Satış ve ilgili vergi hesapları |
| Müşteri iadesi | -5.000 TL | İade belgesi ve satış düzeltmesi |
| POS/ödeme kuruluşu komisyonu | -3.000 TL | Hizmet faturası ve gider kaydı |
| Ters ibraz veya bloke | -2.000 TL | Açık alacak ya da ihtilaf kaydı |
| Bankaya net aktarım | 90.000 TL | Banka tahsilatı |
90.000 TL'nin bankaya yatması, 90.000 TL ciro olduğu anlamına gelmez. Aynı şekilde komisyon kesildiği için satış faturası yalnız net tutardan düzenlenmez.
Üç Ayrı Veri Kaynağı Olmalı
1. Satış belgeleri
E-Fatura, e-Arşiv Fatura, perakende satış belgesi veya faaliyete uygun diğer belge müşterinin borçlandığı tutarı ve satışın niteliğini gösterir.
2. POS veya platform hareket raporu
İşlem tarihi, sipariş numarası, brüt tahsilat, iade, komisyon, bloke ve net aktarım bu raporda bulunmalıdır.
3. Banka ekstresi
Banka, toplu olarak aktarılan net parayı gösterir. Hangi satışların bu aktarıma dahil olduğunu tek başına açıklamayabilir.
Bu üç kaynak birbirine bağlanmadığında satışlar eksik, komisyonlar belgesiz veya iadeler mükerrer görünebilir.
Aylık POS Mutabakatı
| Kontrol | Sorulacak soru | Beklenen kanıt |
|---|---|---|
| Satış toplamı | Düzenlenen belgeler siparişlerle uyuşuyor mu? | Fatura/fiş listesi ve sipariş raporu |
| Tahsilat | Her işlem POS raporunda var mı? | İşlem ve ödeme kimliği |
| Komisyon | Kesinti için hizmet faturası mevcut mu? | Banka veya kuruluş faturası |
| İade | Müşteriye ödeme ile satış düzeltmesi eşleşiyor mu? | İade kaydı ve banka/POS hareketi |
| Bloke | Aktarılmayan tutar açık alacak olarak izleniyor mu? | Bloke ve vade raporu |
| Ters ibraz | İtirazın sonucu ve belgesi var mı? | Chargeback dosyası |
| Dönem kesimi | Ay sonu satışları hangi aktarımda ödendi? | Hakediş dönemi ve banka tarihi |
Pazaryeri ile Doğrudan POS Aynı Değildir
Pazaryeri; komisyonun yanında kargo, reklam, kampanya, ceza, kupon, vergi kesintisi veya başka hizmet kalemleri düşebilir. Doğrudan sanal POS ise çoğunlukla tahsilat ve komisyon ilişkisi kurar. Bu nedenle her kanal için ayrı mutabakat şablonu kullanılmalıdır.
E-ticaret kanallarının ayrıntılı aylık akışı için pazaryeri mutabakat rehberini da inceleyebilirsiniz.
En Sık Yapılan Hatalar
- Bankaya yatan net tutarı doğrudan satış geliri kaydetmek
- Komisyonu satıştan düşüp ayrıca komisyon faturası kaydetmemek
- İadeyi yalnız banka çıkışı olarak görmek
- Bir ayın sonundaki satışları sonraki ayın banka tahsilatıyla karıştırmak
- Bloke tutarları kayıp tahsilat sanmak
- Her POS cihazı ve ödeme kuruluşu için ayrı ara hesap kullanmamak
- Dövizli işlemlerde kur ve tahsilat farkını açıklamamak
- Sipariş numarası ile fatura numarası arasında bağlantı kurmamak
Evren Özmen'in Değerlendirmesi
POS mutabakatındaki temel soru “bankaya ne kadar yattı?” değil, “brüt satış hangi kesintilerden geçerek bu net tutara dönüştü?” olmalıdır. Sağlıklı sistemde satış belgesi müşteriye, komisyon faturası ödeme kuruluşuna, net aktarım ise banka hareketine bağlanır. Bu zincirin bir halkası eksikse ciro ve KDV kontrolü zayıflar.
Sık Sorulan Sorular
POS komisyonu faturadan düşülür mü?
Müşteriye yapılan satışın belgesi satış bedeli üzerinden düzenlenir. Ödeme kuruluşunun komisyonu ayrı hizmet ve belge olarak izlenir.
Bankaya ertesi ay yatan POS tutarı hangi aya aittir?
Satışın, belgenin, tahsilatın ve hakedişin tarihleri ayrı değerlendirilir. Banka aktarım tarihi tek başına satış dönemini belirlemez.
İade yapıldıysa sadece banka dekontu yeterli mi?
Hayır. İadenin hangi satışa ait olduğu, müşteriye yapılan ödeme ve gerekli belge düzeltmesi birlikte görülmelidir.
Birden fazla ödeme kuruluşu kullanıyorsam ne yapmalıyım?
Her kuruluş için ayrı ara hesap ve aylık mutabakat hazırlanmalı; birleşik yönetim tablosunda kanal bazında fark gösterilmelidir.
POS Farklarını Dosyaya Dönüştürün
Satış raporu, POS hakedişi ve banka ekstresi birbirini tutmuyorsa kullandığınız kanalları ve aylık işlem yapısını iletişim sayfasından paylaşabilirsiniz. Ön incelemede hangi kesintinin belge, iade, bloke veya dönem farkından kaynaklandığı ayrılır.
Resmi Kaynaklar
- Vergi Usul Kanunu Madde 227, 229 ve 231: https://istanbul.gib.gov.tr/mevzuat/kanun/434
- GİB, 509 Sıra No.lu VUK Genel Tebliği: https://gib.gov.tr/mevzuat/kanun/434/teblig/7902
- GİB, e-Fatura uygulaması bilgilendirmesi: https://cdn.gib.gov.tr/api/gibportal-file/file/getFileResources?objectKey=arsiv%2Fyardim-kaynaklar%2Finfografikler%2Fpdfs%2F2025_e_fatura.pdf
- GİB, komisyon ve banka hareketleri hakkında özelge örneği: https://gib.gov.tr/mevzuat/kanun/434/ozelge/25750
Bu yazı genel bilgilendirme amaçlıdır. Belge ve vergi uygulaması satış kanalı, sözleşme ve işlem akışına göre değerlendirilmelidir.