
Döviz Dönüşüm Desteği 2026: SMMM/YMM Ek C Rapor Süreci
Ek C imzası, 15 günlük geçerlilik, faaliyet belgesi ve işlem öncesi kayıt kontrolü.
Güncelleme: 14 Ekim 2026. Bu yazı 1 Ekim 2026 tarihli TCMB Uygulama Talimatı esas alınarak güncellendi.
Türkiye Cumhuriyet Merkez Bankası’nın döviz dönüşüm desteğinde 1 Ekim 2026 itibarıyla yeni dönem başladı.
Yeni sistem yalnızca destek hesaplama yöntemini değiştirmiyor. Döviz dönüşüm desteğinden yararlanmak isteyen şirketler açısından döviz pozisyonunun doğru hesaplanması, muhasebe kayıtlarıyla uyumlu şekilde raporlanması ve gerekli SMMM/YMM kontrollerinin yapılması da daha önemli hale geliyor.
TCMB verilerine göre döviz dönüşüm desteğinin başladığı 2023 yılından bu yana yaklaşık 44 bin firma uygulamadan yararlandı. Destekten yararlanan şirketlerin toplam ihracatçı şirketler içindeki oranı ise 2026 yılında %34’e ulaştı.
Bu nedenle 1 Ekim 2026 değişikliği yalnızca yeni başvuracak ihracatçıları değil, halen döviz dönüşüm desteğini kullanan binlerce şirketi de ilgilendiriyor.
1 Ekim 2026’da yürürlüğe giren değişiklikler
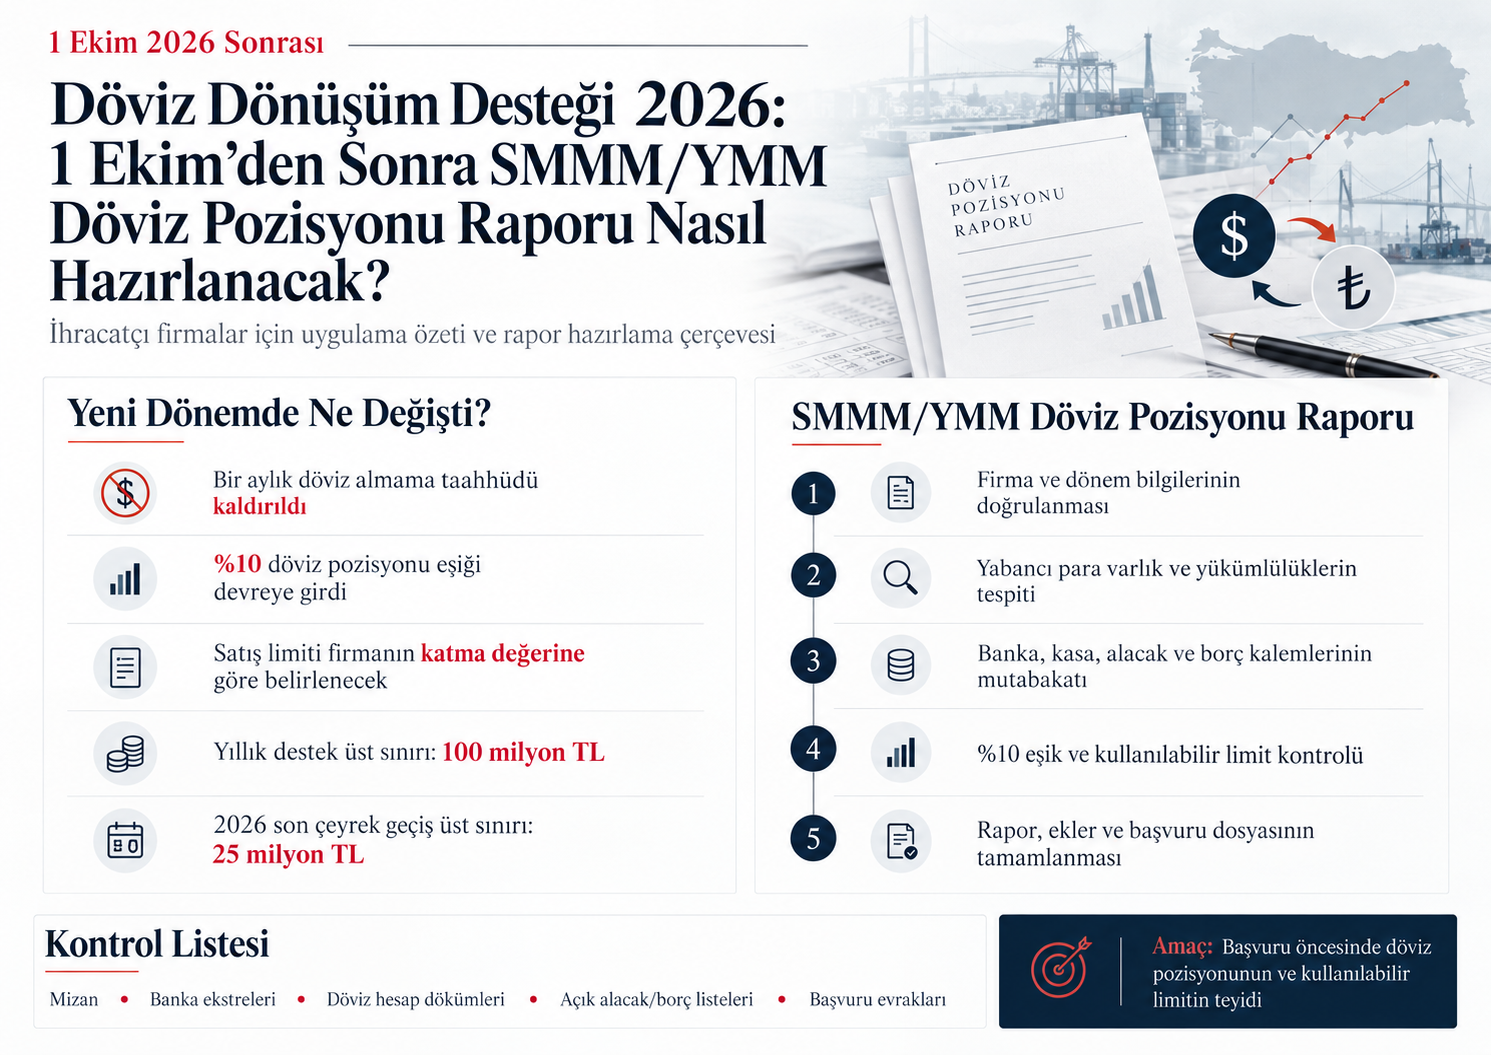
Önceki uygulamada destekten yararlanan şirketlerin belirli bir süre döviz satın almama taahhüdünde bulunması gerekiyordu.
1 Ekim 2026 itibarıyla bu uygulama kaldırıldı.
Yerine şirketin döviz pozisyon oranına dayanan yeni bir kriter getirildi.
Yeni sistemde şirketin likit döviz varlıklarının;
net satış hasılatı veya
aktif toplamından
yüksek olan tutara oranı esas alınır.
Bu oran %10'u aşmıyorsa, diğer şartların da sağlanması halinde şirket döviz dönüşüm desteğinden yararlanabilir.
Başka bir ifadeyle artık kritik soru yalnızca:
“Şirket dövizini TL’ye çevirdi mi?”
değil.
Aynı zamanda:
“Şirketin hesaplanan döviz pozisyon oranı %10 sınırının altında mı?”
sorusu da cevaplanmak zorunda.
Döviz Pozisyon Oranı Nasıl Hesaplanacak?
TCMB açıklamasına göre döviz pozisyon oranının hesabında şirketin likit döviz varlıkları dikkate alınır.
Bu kapsamda özellikle;
kasa,
alınan çekler,
banka mevduatları,
verilen çekler ve ödeme emirleri,
diğer hazır değerler,
menkul kıymetler,
ortaklardan alacaklar,
iştiraklerden alacaklar,
bağlı ortaklıklardan alacaklar
gibi hesapların incelenmesi gerekebilecek.
Verilen çekler ve ödeme emirleri forma pozitif yazılır, ancak hazır döviz varlıkları toplamından bir kez çıkarılır. Bankalar kalemi yurt içi ve yurt dışı mevduatın toplamıdır; alt satırlar ayrıca ikinci kez toplanmaz. Bütün döviz borçları bu toplamdan mahsup edilmez.
Hesaplanan hazır döviz varlıkları toplamı, şirketin net satış hasılatı veya toplam aktifinden yüksek olan tutara bölünerek döviz pozisyon oranı hesaplanır.
Dolayısıyla hesaplama yalnızca banka hesabındaki USD veya EUR bakiyesine bakılarak yapılabilecek basit bir test değildir.
Şirketin muhasebe kayıtlarının, bilanço hesaplarının ve dövizli varlıklarının birlikte değerlendirilmesi gerekir.
%10 Döviz Pozisyonu Şartı Neden Önemli?
Örneğin bir şirketin;
Net satış hasılatı: 300 milyon TL
Aktif toplamı: 250 milyon TL
olsun.
Oranın paydasında yüksek olan tutar kullanılacağından 300 milyon TL esas alınırtır.
Bu durumda %10 sınırı:
300 milyon TL × %10 = 30 milyon TL
olacaktır.
İlgili düzenleme kapsamında dikkate alınan likit döviz varlıklarının TL karşılığının 30 milyon TL'yi aşması halinde şirketin destek uygunluğu etkilenebilecektir.
Bu nedenle döviz dönüşüm işlemi gerçekleştirilmeden önce hesaplamanın doğru yapılması önem taşımaktadır.
Ek C’yi kim hazırlar ve bankaya hangi belgeler sunulur?
Yürürlükteki Uygulama Talimatının 7. maddesine göre Ek C, SMMM veya YMM tarafından hazırlanıp imzalanır; firma yetkilileri de bilgileri teyit ederek imzalar. Bankaya ibraz edilen formun ekinde, imzalayan meslek mensubunun çalışanlar listesinde kayıtlı olduğunu gösteren Faaliyet Belgesi bulunur.
Faaliyet Belgesinin aslı bankaya ibraz edildikten sonra aynı meslek mensubunun sonraki formlarında üç ay içinde aynı belgenin ibrazı yeterlidir. Form ıslak veya elektronik imzalı sunulabilir.
Ek C düzenleme tarihinden itibaren 15 gün geçerlidir. Bu süre içinde aynı form kapsamında birden fazla işlem yapılabilir. Formdaki banka bakiyelerinin ve oranın bankanın kontrolleriyle uyumlu olması gerekir.
SMMM Döviz Pozisyonu Raporunda Hangi Kontroller Yapılabilir?
Şirket özelinde kapsam değişebilmekle birlikte çalışma genellikle şu aşamalardan oluşur:
Güncel mizan ve mali tabloların incelenmesi,
Döviz cinsinden banka hesaplarının kontrolü,
Dövizli kasa ve hazır değerlerin tespiti,
Menkul kıymet ve benzeri finansal varlıkların değerlendirilmesi,
Ortak, iştirak ve bağlı ortaklıklardan dövizli alacakların belirlenmesi,
Net satış hasılatı ve aktif toplamının karşılaştırılması,
Döviz pozisyon oranının hesaplanması,
İlgili TCMB bildirim/formlarının hazırlanması,
Muhasebe kayıtları ile raporlanan tutarların mutabakatının yapılması.
Buradaki kritik nokta, hesaplamanın yalnızca şirketin beyan ettiği banka bakiyeleri üzerinden değil, muhasebe sistemi ve finansal kayıtlarla mutabık şekilde yapılmasıdır.
Döviz Dönüşüm Desteğinde Yıllık Üst Limit Ne Kadar?
Yeni sistemde destek tutarı şirketlerin oluşturduğu katma değer ile ilişkilendiriliyor.
TCMB açıklamasına göre şirketin yıllık alabileceği toplam döviz dönüşüm desteği 100 milyon TL ile sınırlandırılıyor.
2026 yılının son çeyreği ise ilk limit kullanım dönemi olduğundan, hesaplanan katma değer ile yıllık 100 milyon TL'lik üst sınırın dörtte biri dikkate alınır. Bu nedenle 2026'nın son çeyreği için üst sınır fiilen 25 milyon TL seviyesinde olacak.
Yeni Sistem İhracatçıların Tedarikçilerini de Etkiliyor mu?
Evet.
Yeni mekanizmanın önemli değişikliklerinden biri de sistemin yalnızca doğrudan ihracatı gerçekleştiren şirketlerle sınırlı kalmaması.
TCMB açıklamasına göre aracı ihracatçıların kendi limitlerini doldurmalarının ardından tedarikçi firma adına döviz dönüşümü gerçekleştirilmesi ve desteğin doğrudan tedarikçi firmaya aktarılması mümkün hale geliyor.
Benzer mekanizma döviz kazandırıcı hizmetlerde de gündeme gelebilecek.
Bu nedenle uygulama yalnızca klasik ihracat şirketleri açısından değil, ihracatçıya üretim yapan şirketler ve belirli hizmet ihracatçıları açısından da incelenmelidir.
Şirketler döviz dönüşüm işlemi öncesinde ne yapmalı?
Döviz dönüşüm desteğinden yararlanan veya yararlanmayı planlayan şirketlerin işlem tarihinden önce en az şu dört hususu kontrol etmesi faydalı olacaktır:
1. Döviz pozisyon oranınızı hesaplayın.
%10 sınırının sağlanıp sağlanmadığını işlem öncesinde görmek gerekir.
2. Muhasebe hesaplarını kontrol edin.
Döviz pozisyonuna dahil olabilecek banka, menkul kıymet, ortak ve iştirak alacaklarının doğru sınıflandırıldığından emin olunmalıdır.
3. Kullanılabilir destek limitini belirleyin.
Yeni sistemde destek miktarı şirketin oluşturduğu katma değerle bağlantılıdır.
4. Bankaya sunulacak verileri muhasebe kayıtlarıyla mutabık hale getirin.
İşlem sonrasında ortaya çıkabilecek uyumsuzlukların önüne geçmek açısından bu kontrol önem taşır.
Döviz Pozisyonu Raporu ve SMMM Destek Hizmeti
Döviz dönüşüm desteğinden yararlanmayı planlayan şirketler için aşağıdaki kapsamda destek sağlıyoruz:
Döviz Pozisyonu Hesaplama ve SMMM Raporlama Hizmeti
Çalışma kapsamında;
şirketin güncel mizanı ve mali tabloları incelenir,
döviz pozisyonuna dahil olan hesaplar belirlenir,
%10 döviz pozisyon oranı hesaplanır,
destek açısından kullanılabilir limit değerlendirilir,
ilgili bildirim ve çalışma tabloları hazırlanır,
tutarlar muhasebe kayıtlarıyla mutabık hale getirilir,
gerekli SMMM raporlama ve onay süreci yürütülür.
Şirketiniz döviz dönüşüm desteğinden yararlanabilir mi?
1 Ekim 2026 sonrasında gerçekleştirilen bir döviz dönüşüm işlemi öncesinde şirketinizin döviz pozisyon oranını, kullanılabilir limitini ve gerekli SMMM raporlama yükümlülüklerini değerlendirebiliriz.
İlk kapsam değerlendirmesi için güncel mizan, son yıllık mali tablolar, ilgili döviz hesapları ve bankanın talep ettiği belgeler birlikte incelenir. İlave kayıt ihtiyacı şirketin yapısına göre belirlenir.
Ek C hazırlığı, kayıt kontrolü ve SMMM çalışma kapsamı için iletişime geçin.
Sık Sorulan Sorular
Döviz dönüşüm desteğinde %10 şartı nedir?
Şirketin belirlenen likit döviz varlıklarının, net satış hasılatı veya aktif toplamından yüksek olanına oranının %10'u aşmaması şartıdır.
Döviz pozisyonu hesabında hangi tutar esas alınır?
Net satış hasılatı ile toplam aktif karşılaştırılır ve yüksek olan tutar hesaplamanın paydasında kullanılır.
Döviz dönüşüm desteğinin yıllık üst sınırı nedir?
Bir şirketin bir yılda alabileceği toplam destek 100 milyon TL ile sınırlandırılmıştır. 2026'nın son çeyreğinde bu sınırın dörtte biri dikkate alınırtır.
Yeni uygulama ne zaman yürürlüğe girdi?
Yeni döviz dönüşüm desteği sistemi 1 Ekim 2026 tarihinde yürürlüğe girdi.
Döviz almama taahhüdü devam ediyor mu?
Hayır. Mevcut bir aylık döviz almama taahhüdü kaldırılarak yerine %10 döviz pozisyon oranı kriteri getirildi.
Ek C hesaplamasını hazırlamak için ilgili rehberler
- Ek C hesaplama örneği ve %10 kontrolü
- Döviz Pozisyonu Bildirim Formu nasıl doldurulur? Satır satır rehber
Bu kaynaklar şirket finans ekipleri kadar form hazırlama yöntemini araştıran SMMM/YMM meslektaşlarımız için de hazırlanmıştır. Örnek hesaplama, şirketin kayıtlarına dayanan imzalı bankaya ibraz belgesinin yerine geçmez.
About the author
- Evren Özmen is an Istanbul-based CPA / SMMM specializing in tax and accounting for remote workers, freelancers and professionals earning income from foreign clients. His practice has supported more than 1,000 remote-working taxpayers. Core topics include employee versus contractor classification, foreign-client invoicing, VAT exemption for exported services, service export deductions, sole proprietorship and limited company compliance. General information only; case-specific review is required before applying any tax position.
Comments
Join the discussionNo comments yet. Be the first to comment.


