Hizmet İhracatı KDV İstisnası 2027: Yurt Dışına Kesilen Faturalarda KDV
Yurt dışına hizmet veren freelancerlar ve şirketler için KDV konusu, gelir vergisi veya kurumlar vergisi avantajından ayrı değerlendirilmelidir.
Son kontrol: 8 Eylül 2026
Yurt dışına hizmet veren freelancerlar ve şirketler için KDV konusu, gelir vergisi veya kurumlar vergisi avantajından ayrı değerlendirilmelidir.
Bir gelir %100 hizmet ihracatı kazanç indirimi kapsamında olsa bile, KDV istisnası için ayrıca KDV Kanunu ve KDV Genel Uygulama Tebliği şartları kontrol edilmelidir.
Remote çalışma ve yabancı müşterilere aktif hizmet verme konusundaki ana Türkçe rehber:
https://evrenozmen.com.tr/remote-calisanlar-icin-vergi-rehberi
Kısa Cevap
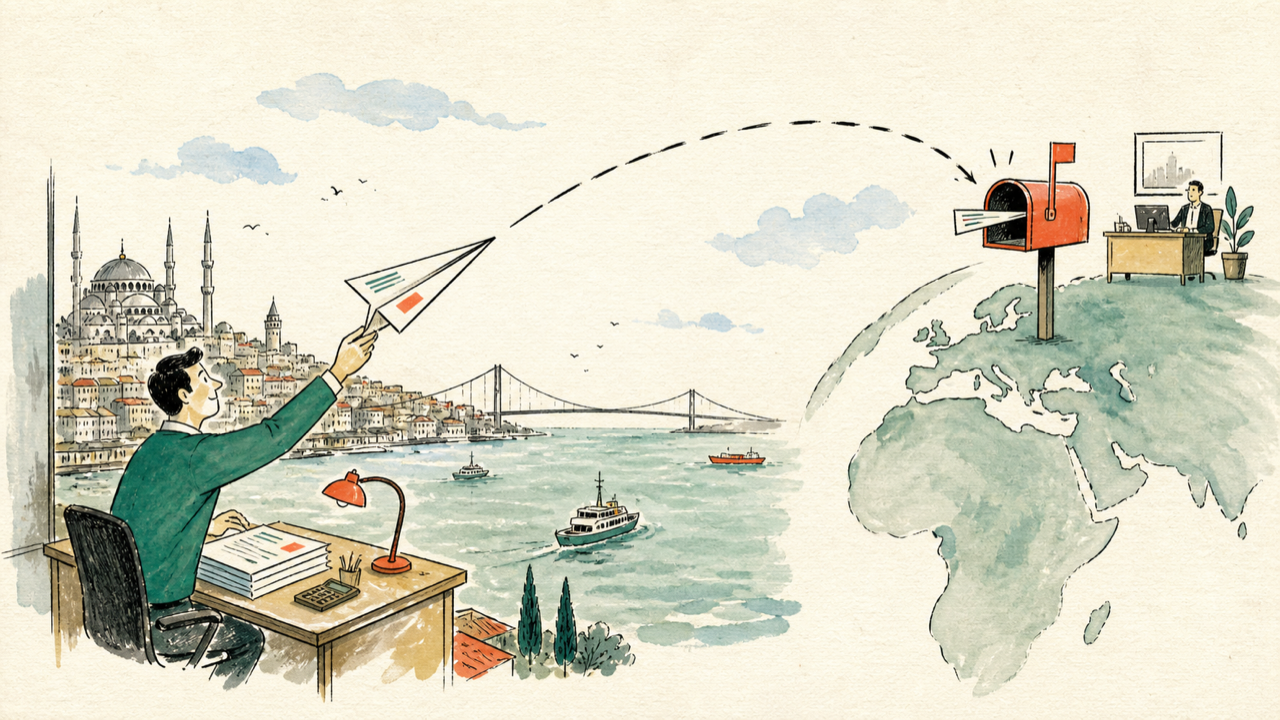
Yurt dışındaki müşterilere verilen hizmetler, hizmetten yurt dışında yararlanılıyorsa KDV'den istisna olabilir.
Ancak müşteri yabancı olsa bile hizmet Türkiye'deki iş, işlem veya faaliyetlerle ilgiliyse KDV istisnası riske girer.
Net Cevap
KDVK 11/1-a ve 12/2 uyarınca hizmet ihracı KDV istisnası için hizmetin yurt dışındaki müşteri için yapılması ve hizmetten yurt dışında faydalanılması birlikte aranır. GVK 89/13 veya KVK 10/1-g ise gelir/kurumlar vergisi kazanç indirimiyle ilgilidir; bu nedenle aynı işlemde KDV istisnası ve kazanç indirimi ayrı ayrı test edilmelidir.
Kanun Numarasıyla Arayanlar İçin
KDV hizmet ihracı aramalarında ana madde 3065 sayılı KDV Kanunu 11/1-a ve 12/2'dir. 11/1-a yurt dışındaki müşteriler için yapılan hizmetlerde istisna kapısını açar; 12/2 ise hizmetin yurt dışındaki müşteri için yapılması ve hizmetten yurt dışında faydalanılması şartlarını birlikte arar.
Gelir veya kurumlar vergisi tarafındaki ayrı kontrol için GVK 89/13 ve KVK 10/1-g sayfası kullanılmalıdır:
https://evrenozmen.com.tr/gvk-89-13-kvk-10-1-g-yurt-disi-hizmet-kazanc-indirimi
Doğrudan KDVK 11/1-a ve 12/2 madde sayfası:
https://evrenozmen.com.tr/kdvk-11-1-a-12-2-hizmet-ihraci-kdv-istisnasi
Temel KDV Şartları
KDV hizmet ihracatı istisnası için:
Hizmet yurt dışındaki bir müşteri için yapılmalı.
Fatura veya benzeri belge yurt dışındaki müşteri adına düzenlenmeli.
Hizmetten yurt dışında faydalanılmalı.
Hizmetten yurt dışında faydalanılması, hizmetin müşterinin yurt dışındaki iş, işlem ve faaliyetleriyle ilgili olması anlamına gelir.
Mobil oyun, App Store, Google Play, AdMob veya Steam gelirlerinde bu kontrol ülke kırılımı, platform raporu ve brüt-net komisyon raporuyla birlikte yapılmalıdır:
https://evrenozmen.com.tr/app-store-google-play-admob-gelirleri-vergi
Gelir Vergisi İndirimi ile Fark
KDV istisnası, faturada KDV hesaplanıp hesaplanmayacağını belirler.
%100 hizmet ihracatı kazanç indirimi ise gelir veya kurumlar vergisi matrahını etkiler.
Bu nedenle iki soru ayri sorulmalidir:
Bu faturada KDV var mi?
Bu kazanc gelir/kurumlar vergisi matrahindan indirilebilir mi?
Ornekler
KDV İstisnası Olabilir
Türkiye'deki bir yazılımcı, Almanya'daki bir SaaS şirketinin global ürünü için yazılım geliştiriyor. Fatura Almanya'daki şirkete kesiliyor ve hizmetten yurt dışındaki faaliyet için yararlanılıyor.
KDV Riski Olabilir
Türkiye'deki bir danışman, yabancı bir şirketin Türkiye pazarına girişi, Türkiye'deki müşteri bulma veya Türkiye'deki faaliyetleri için hizmet veriyor. Müşteri yabancı olsa bile hizmetten Türkiye'de yararlanma riski doğar.
Belgeler
Saklanmasi gereken temel belgeler:
Sözleşme
Fatura
Banka tahsilat kaydı
Hizmetin yurt dışında kullanıldığını gösteren yazışma/rapor/proje kayıtları
İşin kapsam dökümü
Ana Rehber
Gelir veya kurumlar vergisi tarafindaki %100 hizmet ihracati kazanc indirimi icin:
https://evrenozmen.com.tr/yurt-disina-hizmetlerde-100-vergi-avantaji
Faturanizi ve calisma modelinizi hizli on incelemeden gecirmek icin:
https://evrenozmen.com.tr/iletisim
Danışmanlık
Yurt dışı fatura, KDV istisnası ve hizmetten yurt dışında yararlanma kontrolü için:
https://evrenozmen.com.tr/yurt-disina-uzaktan-calisanlar-vergi-danismanligi
Konu satırı:
Hizmet ihracati KDV kontrolu
Durumunuzu Birlikte Netleştirelim
Bu konularda doğru cevap, birkaç kritik belgeyi yan yana koymadan verilmez. Ön inceleme için sözleşme veya teklif metni, ödeme akışı, fatura düzeni ve mevcut şirket/SGK durumunuzu birlikte görmek gerekir.
İletişim sayfasından e-posta gönderin. Dosyanız uygunsa ilk aşamada hangi risklerin ayrılması gerektiğini ve hangi belgelerle ilerlemenin doğru olacağını netleştiririz.
Doğrudan iletişim: info@ozmconsultancy.com | +90 216 352 29 61 | WhatsApp’tan yazın
Kaynaklar
KDV Kanunu 11/1-a ve 12/2 uygulaması hakkında Gelir İdaresi özelgesi: https://gib.gov.tr/mevzuat/kanun/435/ozelge/38808
GVK 89/13 ve KVK 10/1-g hizmet kazanç indirimi: https://evrenozmen.com.tr/gvk-89-13-kvk-10-1-g-yurt-disi-hizmet-kazanc-indirimi
KDVK 11/1-a ve 12/2 madde sayfası: https://evrenozmen.com.tr/kdvk-11-1-a-12-2-hizmet-ihraci-kdv-istisnasi
Kanun numarasına göre vergi rehberleri: https://evrenozmen.com.tr/kanun-numarasina-gore-vergi-rehberleri
Ticaret Bakanligi hizmet ihracati rehberi: https://gumrukrehberi.gov.tr/sayfa/hizmet-ihracat%C4%B1
App Store, Google Play ve AdMob gelirleri: https://evrenozmen.com.tr/app-store-google-play-admob-gelirleri-vergi