Türkiye'den Yurt Dışına Remote Çalışmak 2027: Vergi, Şirket ve SGK
Türkiye'de yaşayıp yurt dışındaki bir şirkete çalışıyorsanız ilk sorunuz “Ne kadar vergi öderim?” değil, “Ben bu şirketin çalışanı mıyım, yoksa bağımsız hizmet veren bir contractor
Son kontrol: 27 Eylül 2026
Yazar: Evren Özmen, SMMM / CPA
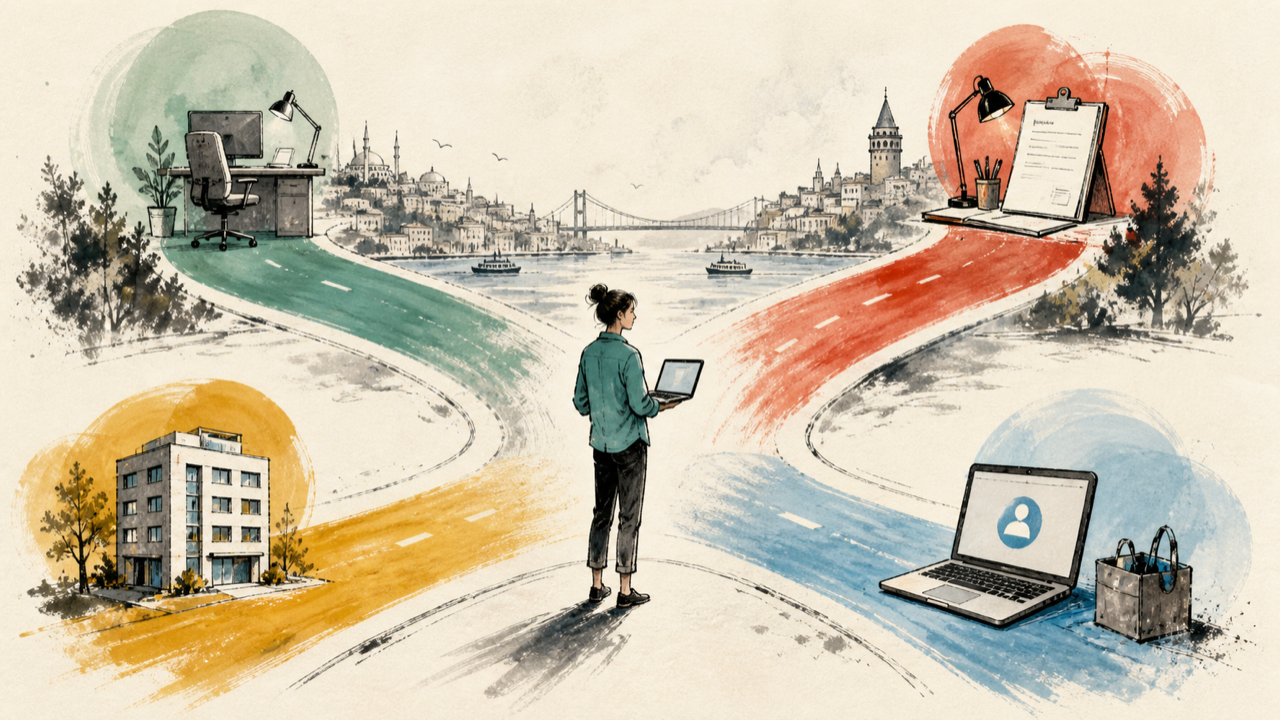
Türkiye'de yaşayıp yurt dışındaki bir şirkete çalışıyorsanız ilk sorunuz “Ne kadar vergi öderim?” değil, “Ben bu şirketin çalışanı mıyım, yoksa bağımsız hizmet veren bir contractor mıyım?” olmalıdır. Çünkü şirket, fatura, KDV, SGK ve hizmet ihracatı uygulaması bu ayrımdan sonra belirlenir.
Bu sayfa, remote çalışma vergi mimarisinin ana rehberidir. Freelancer, yabancı işverenden maaş alan çalışan, independent contractor, şahıs şirketi sahibi ve limited şirket kurucusu ayrı ayrı değerlendirilir; aynı niyeti hedefleyen eski yazılar bu sayfaya bağlanır.
Remote çalışma vergisi merkez sayfası: Bu sayfa bu konudaki genel karar ağacını taşır. 2027'de birlikte izlenmesi gereken diğer vergi, SGK ve şirket başlıkları için 2027 Vergi ve Şirket Rehberi sayfasını kullanın.
Durumunuzu kısa form ile iletin
Çalışma modeliniz, ülke, ödeme kanalı ve mevcut şirket durumunu tek ön inceleme formunda paylaşın. Gelir tutarı yazmanız gerekmez; ilk aşamada doğru vergi ve belge başlığı belirlenir.
Durumunuzu kısa form ile iletin
Çalışma modeliniz, müşteri veya işveren ülkesi, ödeme kanalı ve mevcut şirket yapınıza göre ilk riskleri ayırmak için Ön inceleme formunu doldurun. Gelir tutarı yazmanız gerekmez; başvurunuz doğrudan değerlendirme e-postasına ulaşır.
Hızlı Başlangıç
| İhtiyacınız | En doğru sonraki adım |
|---|---|
| Çalışma modelinizi bilmiyorsunuz | Aşağıdaki karar sırasını okuyun |
| Hemen dosya göndermek istiyorsunuz | İletişim ve ön inceleme e-postasını hazırlayın |
| Yüzde 100 hizmet ihracatı ihtimalini ölçmek istiyorsunuz | Vergi hesaplayıcıyı kullanın |
| Kanun maddesiyle arıyorsunuz | Kanun numarasına göre rehberleri açın |
Üç Dakikada Doğru Yere Gidin
| Durumunuz | Buradan başlayın |
|---|---|
| Yabancı işverenden maaş alıyorsunuz | GVK 23/14 yabancı işveren ücret istisnası |
| Yabancı şirket sizi çalışan gibi yönetiyor | Bordro mu, contractor mı? |
| ABD şirketi, W-8BEN veya ABD stopaj sorunuz var | ABD şirketine remote çalışan yazılımcı vergisi |
| Deel veya Remote.com üzerinden çalışıyorsunuz | Deel ve Remote.com rehberi |
| Düzenli hizmet veriyor fakat şirketiniz yok | Şirket kurmak zorunda mıyım? |
| Yazılım veya uygun hizmet ihraç ediyorsunuz | Yüzde 100 vergi avantajı |
| Geçmişte şirket kurmadan ödeme aldınız | Geriye dönük riskler |
| Stock option, RSU veya bonus aldınız | Remote yazılımcı hisse ve bonus vergisi |
| Vergi mukimliğinizden emin değilsiniz | Vergi mukimliği: 3 hata |
| Yurt dışına taşındınız ve GSS borcu görünüyor | Yurt dışı GSS borcu |
| Upwork, Fiverr veya Toptal kullanıyorsunuz | Freelancer vergi rehberi |
Kısaca
Yurt dışından ödeme almak tek başına vergi istisnası sağlamaz. Gerçek bir çalışan ilişkisi varsa ücret hükümleri; bağımsız ve düzenli hizmet veriliyorsa mükellefiyet, fatura ve kazanç hükümleri gündeme gelir. Yazılım, tasarım, veri analizi ve belirli diğer hizmetlerde şartlar sağlanırsa hizmet ihracatı kazanç indirimi uygulanabilir.
Yerli İşverene mi, Yabancı İşverene mi Remote Çalışıyorsunuz?
Remote çalışma dosyasında işverenin veya müşterinin ülkesi kadar, ilişkinin ücret mi bağımsız hizmet mi olduğu önemlidir.
| Çalışma modeli | İlk incelenecek konu | Genellikle uygulanmayan yol |
|---|---|---|
| Türkiye'deki işverenin bordrolu remote çalışanı | Ücret stopajı, bordro, SGK ve uzaktan çalışma sözleşmesi | GVK 23/14 ve GVK 89/13 |
| Yabancı işverenin gerçek çalışanı | GVK 23/14, vergi anlaşması, SGK ve işverenin Türkiye bağlantısı | Fatura ve hizmet ihracatı varsayımı |
| Türkiye'deki müşteriye fatura kesen contractor | Yurt içi hizmet, KDV, gelir/kurumlar vergisi ve SGK | Hizmet ihracı KDV istisnası ve GVK 89/13 |
| Yabancı müşteriye fatura kesen contractor | GVK 89/13 veya KVK 10/1-ğ, KDV hizmet ihracı ve tahsilat | Otomatik vergisizlik |
| Türkiye'de yaşayan yabancı remote çalışan | Vergi mukimliği, gelir türü, çalışma izni, SGK ve vergi anlaşması | Vatandaşlığa göre tek başına sonuç çıkarma |
Türkiye'deki işverene evden çalışmak, tek başına hizmet ihracatı değildir. Türkiye'de yaşayan yabancı profesyoneller için İngilizce başlangıç sayfası: Remote Work Turkey Tax Guide.
İlk Ayrım: Ücret mi, Hizmet Kazancı mı?
Yabancı şirketten ödeme alan kişinin dosyasında iki farklı yol vardır. Birincisi gerçek çalışan ilişkisi ve yabancı işveren ücreti; ikincisi kendi adına hizmet veren contractor veya freelancer yapısıdır. Bu ayrım netleşmeden şirket kurma, KDV, Bağ-Kur veya yüzde 100 indirim hesabına geçmek dosyayı yanlış yola sokabilir.
| Soru | Evet ise ilk bakılacak yol |
|---|---|
| Maaş, bordro veya payslip var mı? | GVK 23/14 yabancı işveren ücret istisnası |
| Şirket mesainizi, izninizi ve günlük iş akışınızı yönetiyor mu? | Bordro mu contractor mı? |
| Her ay invoice/fatura göndermeniz bekleniyor mu? | Freelancer vergi rehberi |
| Yazılım, tasarım, veri analizi, mühendislik gibi hizmet veriyor musunuz? | Yüzde 100 hizmet ihracatı |
| Platform veya ödeme kuruluşu kullanıyor musunuz? | Platform kayıtları ve belge düzeni |
Kısa yol şudur: bordro/payslip varsa önce ücret, fatura/invoice varsa önce hizmet kazancı incelenir. Arada kalan hibrit durumlarda sözleşme etiketi değil, fiili çalışma düzeni belirleyicidir.
Net Cevap
Remote çalışanlarda ilk karar, gelirin ücret mi bağımsız hizmet kazancı mı olduğudur. Yabancı işverene bağlı çalışan kişi için GVK 23/14, şahıs işletmesi veya gerçek kişi contractor için GVK 89/13, şirket üzerinden hizmet verenler için KVK 10/1-g, faturada KDV için KDVK 11/1-a ve 12/2 ayrı ayrı incelenir. Yurt dışından ödeme almak tek başına vergisizlik sağlamaz.
GVK 23/14 mü, GVK 89/13 mü?
Bu iki düzenleme alternatif birer "vergi paketi" değildir; farklı gelir türlerine uygulanır.
| Fiili ilişki | İlk incelenecek düzenleme | Temel belge |
|---|---|---|
| Yabancı işverene bağlı, gerçek ücret ilişkisi | GVK 23/14 | İş sözleşmesi, bordro/payslip ve banka kaydı |
| Kendi adına hizmet veren şahıs işletmesi veya freelancer | GVK 89/13 | Hizmet sözleşmesi, fatura ve teslim kaydı |
| Limited/anonim şirket üzerinden hizmet | KVK 10/1-ğ | Şirket sözleşmesi, fatura ve faaliyet bazlı kazanç hesabı |
| Etiketi belirsiz hibrit model | Önce çalışan/contractor sınıflandırması | Sözleşme ile fiili çalışma düzeninin birlikte incelenmesi |
GVK 23/14 için beşli kontrol
Bir ödemenin yabancı işveren ücreti olarak değerlendirilmesinde şu başlıklar birlikte kontrol edilir:
- İşverenin kanuni ve iş merkezi Türkiye dışında mı?
- Ödeme döviz olarak mı yapılıyor?
- Ücret, işverenin yurt dışı kazançlarından mı karşılanıyor?
- Ödeme Türkiye'deki bir işyeri veya şirket hesabına gider olarak yansıtılmıyor mu?
- İlişki gerçekte ücret ilişkisi mi; yoksa kişi bağımsız biçimde fatura karşılığı hizmet mi veriyor?
Bu şartlardan birinin eksik olması kişiyi otomatik olarak GVK 89/13 kapsamına sokmaz. Önce gelirin ücret mi, ticari/serbest meslek kazancı mı olduğu doğru sınıflandırılmalıdır.
1.000'den Fazla Remote Çalışan Dosyasında Gördüğümüz Karar Sırası
Gazete Oksijen'de de yer verilen 1.000'i aşkın remote çalışan danışan deneyimimizde, doğru sonuca en hızlı götüren sıra şöyledir:
| Önce | Sorulacak soru | Yanlış başlanırsa ne olur? |
|---|---|---|
| 1 | Fiilen çalışan mısınız, bağımsız hizmet veren misiniz? | Yanlış bordro veya fatura modeli kurulur |
| 2 | Hukuki müşteri ve sözleşme tarafı kim? | Fatura yanlış tarafa kesilebilir |
| 3 | Verilen hizmet kanundaki hangi faaliyettir? | Yüzde 100 indirim yanlış sınıflandırılabilir |
| 4 | Hizmet sonucu nerede kullanılıyor? | KDV ve yurt dışında yararlanma riski doğar |
| 5 | Brüt bedel, kesintiler ve banka girişi eşleşiyor mu? | Gelir ve gider kayıtları eksik kalır |
| 6 | Şahıs işletmesi mi, limited şirket mi daha uygun? | Sadece vergi oranına bakılarak pahalı yapı seçilir |
Bu tablo genel bir tercih listesi değildir. Sözleşme ve fiili çalışma ilk iki adımda netleşmeden şirket türü veya teşvik hesabına geçilmemelidir.
Gazete Oksijen röportajı ve uzmanlık kanıtlarını inceleyin.
Önce Çalışma Modelinizi Belirleyin
| Çalışma biçimi | İlk incelenecek konu |
|---|---|
| Yabancı şirketin bordrolu çalışanı | Ücret, GVK 23/14, vergi anlaşması ve SGK |
| Independent contractor | Mükellefiyet, fatura, KDV, sözleşme ve GVK 89/13 |
| Upwork, Fiverr veya Toptal üzerinden freelancer | Gerçek müşteri, platform komisyonu ve belge düzeni |
| Şahıs şirketi sahibi | Gelir vergisi, Bağ-Kur ve GVK 89/13 |
| Limited şirket sahibi | Kurumlar vergisi, KVK 10/1-g ve kâr dağıtımı |
Şirket kurmanız gerekip gerekmediğini ayrıntılı olarak inceleyin.
Bordrolu Çalışan ile Contractor Arasındaki Fark
Yabancı şirket çalışma saatlerinizi, izinlerinizi ve günlük işinizi yönetiyorsa çalışan ilişkisi güçlenir. Kendi çalışma düzeninizle hizmet veriyor, ticari risk taşıyor ve müşteriye fatura kesiyorsanız bağımsız faaliyet ihtimali artar.
Sözleşmede yalnızca contractor yazması yeterli değildir. Vergi değerlendirmesinde sözleşmeyle fiili çalışma birlikte ele alınır.
Rakamsal Cevaptan Önce Belge Cevabı
Remote çalışanların çoğu “kaç vergi öderim?” diye başlar; fakat doğru ilk cevap belge listesidir. Aynı gelir tutarı, bordrolu çalışan, contractor, şahıs şirketi veya limited şirket için farklı sonuç doğurur.
| Belge | Neyi kanıtlar? |
|---|---|
| İş sözleşmesi / contractor agreement | Gelirin ücret mi hizmet kazancı mı olduğunu |
| Payslip veya bordro | Çalışan ilişkisini ve ödeme türünü |
| Invoice/fatura taslağı | Hizmet veren tarafı ve fatura muhatabını |
| Platform raporu | Upwork, Fiverr, Toptal, Deel veya Remote.com akışını |
| Banka/Wise/Payoneer kaydı | Tahsilat, kur ve gelir eşleştirmesini |
| Hizmet teslim kayıtları | Hizmetten nerede yararlanıldığını |
Yüzde 100 Hizmet İhracatı İndirimi
1 Ocak 2026'dan itibaren başlayan vergilendirme dönemlerinde uygun hizmet ihracatı kazançları için indirim oranı yüzde 100'dür. Bu düzenleme, banka hesabına gelen paranın tamamının otomatik olarak vergisiz olduğu anlamına gelmez.
Temel olarak şu başlıklar birlikte kontrol edilir:
- Hizmet kanunda sayılan faaliyetlerden biri mi?
- Müşteri yurt dışında mı?
- Fatura gerçek müşteriye mi düzenleniyor?
- Hizmetten yurt dışında mı yararlanılıyor?
- Tahsilat ve muhasebe kayıtları birbiriyle uyumlu mu?
Hizmet ihracatı uygunluğunuzu hesaplayın.
Üç Yaygın Örnek
Almanya'daki SaaS şirketine çalışan yazılımcı
Yazılımcı kendi adına aylık fatura kesiyorsa contractor yapısı gündeme gelir. Faaliyet kodu, KDV, tahsilat ve yazılımın nerede kullanıldığı belgelenmelidir.
ABD şirketinden bordro alan çalışan
Ödemenin ABD'den gelmesi tek başına ücret istisnası sağlamaz. İşverenin yapısı, ödemenin kaynağı, dövizle ödeme ve fiili çalışma ilişkisi birlikte incelenir.
GVK 23/14 madde sayfası: https://evrenozmen.com.tr/gvk-23-14-yabanci-isveren-ucret-istisnasi
Upwork üzerinden proje alan freelancer
Upwork çoğu zaman aracı platformdur. Gerçek müşteri, fatura alıcısı, komisyon belgesi ve hizmetin kullanıldığı yer ayrıca belirlenmelidir.
En Sık Yapılan Hatalar
- Yurt dışından gelen her ödemeyi vergisiz kabul etmek
- Uzun süre şirket veya mükellefiyet olmadan düzenli gelir almak
- KDV istisnası ile kazanç indirimini aynı şey sanmak
- Sözleşme, fatura ve banka kayıtlarında farklı açıklamalar kullanmak
- Şirket türünü yalnız kuruluş maliyetine göre seçmek
- Vergi mukimliği ile oturma iznini aynı şey sanmak
- Yurt dışına taşındıktan sonra adres ve GSS kayıtlarını kontrol etmemek
Hangi Belgeleri Saklamalısınız?
- İş veya contractor sözleşmesi
- Faturalar ve platform raporları
- Banka ve ödeme kuruluşu kayıtları
- Hizmetin yabancı müşterinin ürününde kullanıldığını gösteren belgeler
- Yazışmalar, teslim kayıtları ve proje dokümanları
- Gider belgeleri ve muhasebe kayıtları
Örnekler ve Videolar
Konuyu kendi durumunuza benzeterek okumak için beş uygulama senaryosunu inceleyebilirsiniz. İzleyerek ilerlemeyi tercih ediyorsanız remote çalışan vergi videoları sayfasında güncel açıklama notlarıyla birlikte seçilmiş videolar bulunuyor.
Durumunuzu Birlikte Değerlendirelim
Çalışma modeliniz, müşteri ülkeniz, hizmetiniz ve mevcut şirket yapınıza göre ilk riskleri görmek için iletişim ve ön inceleme e-postasını hazırlayın.
Doğrudan iletişim: info@ozmconsultancy.com | +90 216 352 29 61
Kaynaklar
- Uzaktan Çalışma Yönetmeliği ve iş sözleşmesi şartları
- Gelir İdaresi Başkanlığı, 11257 sayılı Cumhurbaşkanı Kararı
- Gelir İdaresi Başkanlığı, yabancı işverenden alınan ücretler
- GVK 23/14 yabancı işveren ücret istisnası
- Yabancı şirkete çalışan: bordro mu contractor mı?
- Vergi mukimliği: en çok yapılan 3 hata
- Yurt dışına taşındım, GSS borcu çıkıyor
- Remote çalışan vergi vaka çalışmaları
Dosyanızı Netleştirmek İçin Üç Başlangıç Noktası
Bu rehber genel çerçeveyi verir. Kendi durumunuz için ilk adımı aşağıdaki araçlardan seçebilirsiniz:
| İhtiyaç | Başlangıç noktası | Ne sağlar? |
|---|---|---|
| Yaklaşık sonucu görmek | Hizmet ihracatı vergi hesaplayıcısı | Tutar ve temel şartlara göre ön hesaplama |
| Durumunuzu uzmana iletmek | Remote çalışan vergi ön inceleme formu | Sözleşme, müşteri ülkesi ve tahsilat yapısına göre ilk değerlendirme |
| Uygulamadaki örüntüleri görmek | Türkiye Remote Çalışan Vergi Raporu 2027 | Sahada tekrar eden sorunlar ve karar noktaları |
İnternette en sık karıştırılan üç konu
1. “Yurt dışına fatura kesilince KDV her durumda yüzde 0'dır.”
Doğru ifade, şartları sağlandığında hizmet ihracatı kapsamında KDV istisnası uygulanabilmesidir. Müşterinin yurt dışında olması tek başına yeterli değildir; hizmetten yurt dışında faydalanma şartı ayrıca incelenir.
2. “Para yurt dışından geliyorsa Türkiye'de vergi yoktur.”
Tahsilatın yabancı banka, Wise, Payoneer veya bir platform üzerinden gelmesi geliri kendiliğinden vergisiz yapmaz. Vergilemede faaliyetin niteliği, sürekliliği, kişinin mükellefiyet durumu ve ilgili istisna şartları birlikte değerlendirilir.
3. “Yurt dışından alınan her dijital hizmette aynı vergi uygulanır.”
KDV-2, stopaj ve gider yazma değerlendirmeleri birbirinden ayrıdır. Hizmetin türü, sağlayıcının statüsü, sözleşme ve varsa çifte vergilendirmeyi önleme anlaşması sonucu değiştirebilir. Bu nedenle tek cümlelik platform genellemeleri güvenli değildir.
Bu ayrımlar, 1.000'den fazla remote çalışan mükellefle yürütülen uygulama deneyiminde en sık karşılaşılan hata alanlarıdır. Mesleki geçmiş, basın referansları ve yayınlar için uzmanlık ve kanıt sayfasını inceleyebilirsiniz.
About the author
- Evren Özmen is an Istanbul-based CPA / SMMM specializing in tax and accounting for remote workers, freelancers and professionals earning income from foreign clients. His practice has supported more than 1,000 remote-working taxpayers. Core topics include employee versus contractor classification, foreign-client invoicing, VAT exemption for exported services, service export deductions, sole proprietorship and limited company compliance. General information only; case-specific review is required before applying any tax position.
Comments
Join the discussionNo comments yet. Be the first to comment.